2011年2月18日星期五

18 Feb 11 - 安踏體育 (2020) 營業數字

2月14日,瑞信再按照「股神」畢菲特價值投資法,選出亞洲區一籃子潛在長期贏家,其中包括7隻港股,東風(0489)、龍工(3339)、濰柴(2388)、安踏(2020)、新創建(0659)、雨潤食品(1068)及百麗國際(1880)。

選股準則包括︰股本回報率高於15%;淨負債比率少於50%;過去兩年純利率持續改善;按傳統價值計,不屬首30%最昂貴股份。


安踏體育(2020)

昨天有朋友電我,說昨天購入了安踏體育(2020)之後,問我有關的意見。既然已買,其實問我意見已沒有什麼意思。

我用短時間看一看了圖表,安踏體育(2020)在去年12月的高位18.76元開始下跌,最低跌多過7元至11.5元,現時是跌了近6元。看到在下跌浪的同時,這幾天都有着幾支陽燭,雖然不是三個白武士,亦有可能會形成一個看似短期見底的signal。但因剛貼着50天線,不排除像中國動向(3818)般在3.4元左右先來一個50天線假突破,技術性反彈,然後再次尋底。

中國動向(3818) 圖表
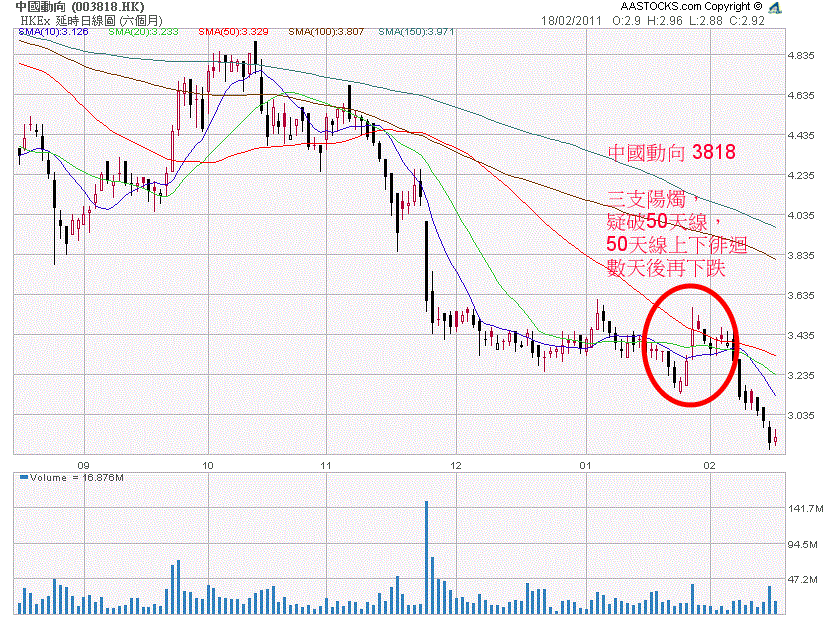

我只是說了企穩50天線上才買安全點,不過既然他的倉位不高,risk tolerence亦向來較高,只是再說了幾句「止賺止蝕」的金句便收了線。

安踏體育(2020)圖表


既然他已買入,就順便望2眼,看看這個 「瑞信投資法七股之一」的最新數字是如何。

安踏體育(2020)昨天收12.62元,升0.16元。今天收12.84元,升0.32元或2.5%。安踏體育(2020)將於2月21日(下星期一)公布全年業績。


公司簡介安踏體育(2020)製造及買賣安踏品牌體育用品,以及分銷國際品牌產品。
市值(港元)320.21億
現時股價12.84元 (2011-02-18 收市價)
市盈率 (倍)22.49倍
2009 每股盈利 (港元)0.5023 人民幣= 0.572港元
2010 每股盈利 (港元)0.3050 人民幣= 0.347港元 (上半年止)
股東資金回報率26.2%


安踏體育(2020)

安踏體育(2020)在2007年於香港交易所上市,並獲美國NBA籃球隊休斯頓火箭班主Leslie Lee Alexander入股。首日上市收市價是$7.5港元,較招股價高42%。2009年,安踏體育向百麗國際收購FILA在中國、香港及澳門的分銷商。

安踏(2020)只做批發商,不做零售及自營店。安踏(2020)採用獨家經銷商,而非與多品牌經銷商合作,管理層認為其營運模式可優化貨物配送,及保持庫銷比率於4至4.5倍。


品牌競爭力

2009年 安踏體育(2020)獲中國奧委會未來四年體育服裝贊助權,為參加十一項國際運動賽事的內地運動員,提供體育服裝,包括明年的廣州亞運會,及2012年倫敦奧運會。 安踏體育(2020)相信推廣及研發等支出,不會因而大幅增加,可維持去年佔營業額14%水平。

十年前,安踏創辦人就首開先例花費大筆行銷預算,在贊助賽事、簽約運動明星代言等,目前,是中國少數年度廣告預算超過人民幣10億元的運動品牌。

在中期業績中,安踏體育(2020)表示繼續擴闊中國奧委會特許產品系列,以配合2012年倫敦奧運會的前期宣傳工作。以NBA超級巨星 凱文‧加內特(Kevin Garnett) 為名的『KG』系列亦獲得良好反應,將有助鞏固安踏於籃球版塊的領先優勢。


發展 及 2011年目標

2010年 第四季度訂貨會

安踏體育(2020)2010年第四季度訂貨會的訂貨額較去年同期增長逾25%。運動鞋、服的平均售價亦較去年同期上升超過5%。

2011年 第一季度,第二季度訂貨會

安踏體育(2020)2011年第一季度訂貨會中,訂貨額較去年同期錄得逾23%增長,運動鞋、服平均售價亦按年升超過5%;鞋、服、配飾比例與去年同期相若。

安踏體育(2020)在去年10月中舉辦的2011年第二季度訂貨會表現理想,訂貨金額較去年同期錄得約21%的增長,平均產品售價有高單位數位增長。


高: 訂單金額增長 - 匹克,特步

■ 匹克體育(1968)的2011年第1季、第2季和第3季訂貨會的訂單金額,按年增長25%、24%和24%。
■ 特步國際(1368)的2011年第2季和第3季訂貨會的訂單金額,按年增長25%和24%;第三季服裝產品的平均售價錄得雙位數的增長,而鞋履產品的平均售價則錄得單位數的增長。

中: 訂單金額增長 - 361度,安踏體育(2020)

■ 361度(1361)春夏季及秋季訂單總值分別按年增長20%及23%。
■ 安踏體育(2020)在2010年訂貨額基數不低,23%及21%增長數字與相比下按年增長較低,亦屬正常。

低: 訂單金額增長 - 李寧,中國動向

■ 李寧(2331)第2季的訂單總值較去年同期下降約 6%
■ 中國動向(3818)則按年僅增長約3%。

這些訂單數字亦反映行業競爭劇烈。訂單下跌、加大予經銷商的折扣率及庫存上升為整個體育股板塊自去年高位殺跌的原因。


存貨積壓

投資者憂慮“瘋狂開店”遺留的存貨積壓問題,安踏體育(2020)首席營運官賴世賢表示,集團現時的庫銷比率為4至4.5,並無庫存壓力。集團預計,零售額有望於2010年超過李寧(2331),成為中國本土品牌的第一名。賴世賢表示,若以終端零售店舖的銷售額計算,安踏(2020)有望佔據體育用品本土品牌最大的市場份額,今後集團亦將維持15%至20%的增長速度。


新店

2010年,安踏主席丁世忠表示,2010年集團計劃新增安踏店、兒童店及運動生活店分別609間、72間及257間,分別至7200間、300間及600間店鋪。

毛利率

安踏體育(2020)的毛利率相比其他低檔體育股較高。2010年中期是43.7%,從2007年的33%,2008年的38%,2009年的41%上升。

        表一:內地體育用品企業2010年中期業績(億元人民幣)
       李寧    361度   安踏體育    匹克     特步
  --------------------------------------
  營業額  45     43     35     18     20
      +11﹒2% +25﹒7% +22﹒6% +33﹒3% +21﹒6%
  純利    9﹒8    9﹒2    7﹒6    3﹒5    3﹒7
      +23﹒1% +45%   +25%   +29﹒6% +21﹒8% 
  毛利額  21﹒6     -    15﹒1    3﹒5     -
      +11﹒5%    -   +29﹒1% +31﹒7%    - 
  毛利率  47﹒9%  39﹒4%  43﹒7%  37﹒7%  40﹒7%
  --------------------------------------

        表二:內地體育用品企業2010年6月零售店發展
         李寧    361度     安踏體育   匹克   特步
  --------------------------------------
  店舖總數  7478   6927    7250   6796   -
  增加數目  +228     -     +461     -    -
  --------------------------------------

         表三:內地體育用品企業核心業務營業概略(億元)
        李寧   361度     安踏體育     匹克     特步
  ---------------------------------------
  鞋類   18     19﹒5    17﹒4    8﹒3    8
       +7﹒4% +44%    +11﹒5% +32﹒7% +11﹒5%
  服裝   20     23      16      9﹒4   10﹒5
      +12﹒3% +32﹒3%  +35﹒5% +34﹒2% +31%
  飾物    2﹒5    0﹒543   1      0﹒38   1﹒39
      +22%   -27%    +49﹒6% +21﹒7%  +8﹒3%
  ---------------------------------------

         表四:內地體育用品企業2010年中期業績(億元人民幣)
       李寧    361度   安踏體育    匹克    特步
  ---------------------------------------
  現金╱存款 14﹒37  15﹒55  18﹒75  21﹒74  24﹒35
  資本負債率  7﹒6%    #      #      #      #
  ---------------------------------------
  #:無償還債或無銀行借貸


預期盈利,預期市盈率

安踏體育(2020)將於2月21日(下星期一)公布全年業績。

安踏體育(2020)2010年上半年每股盈利是0.347港元,乘以2計,全年每股盈利是0.70港元。現時股價的12.84元計,2010年預期市盈率是18.3倍左右。


近年業績摘要

營業額 (人民幣) 上半年全年
2006年 營業額 4.945億元12.05億元 (增長86.5%)
2007年 營業額 14.98億元 (增長203.1%)31.8億元 (增長154.6%)
2008年 營業額 23.49億元 (增長56.8%)47.70億元 (增長50.0%)
2009年 營業額 28.17億元 (增長20.0%)58.75億元 (增長23.2%)
2010年 營業額 34.53億元  (增長22.6%)--


盈利 (人民幣) 上半年全年
2006年 盈利 0.53億元1.47億元 (增長206.9%)
2007年 盈利 2.03億元 (增長284.6%)5.38億元 (增長264.8%)
2008年 盈利 4.34億元 (增長113.7%)8.95億元 (增長66.4%)
2009年 盈利 6.08億元 (增長40.0%)12.51億元 (增長39.8%)
2010年 盈利 7.60億元  (增長25.0%)--


每股盈利(人民幣) 上半年全年
2006年$0.0290$0.0819
2007年$0.1130$0.2526 
2008年$0.1744$0.3594 
2009年$0.2443$0.5023  
2010年$0.3050--


1. 安踏體育 2020 業績

http://www.hkexnews.hk/listedco/listconews/sehk/20100826/LTN20100826116_C.pdf

2. 談國論企 體育用品企業務毛利可續保高增長 2010年10月
http://www.etnet.com.hk/www/tc/news/home_categorized_news_detail.php?newsid=ETN20092430

3. 安踏:藉贊助運動會增競爭力 2010年11月29日
http://www.mpfinance.com/htm/Finance/20101129/News/eb_ebf1.htm

本網誌內容版權為本人「藍兵」所有,敬請注意。

筆者相信「從錯誤中學習、從歷史中汲取教訓」這個道理,藉此為自己的投資決定留個記錄。另外,筆者不是推薦或介紹股票給大家,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦!筆者亦不能保證資料是否準確、完整及充分。 敬請留意!


18 Feb 11 - 購入 東方海外(0316) (投資組合)

投資組合成立於31 Dec 2009。今年起計,18 Feb 2011為止變動為 (1.99)%,同期恒生指數變動為 2.43%。現時投資組合中,股票佔93.5%,而現金佔6.5%。

31 Dec 201018 Feb 2011變動
1投資組合$633,343 $620,742(1.99)%
2恒生指數23035.45點23,595.45點2.43%
31 Dec 200930 Dec 2010變動
3投資組合$500,000 $633,34326.67%
4恒生指數21872.5點23035.45點5.32%

恒生指數 全周升766點,收報23595點

截至周四,道瓊斯工業指數較上周升44.88點或0.37%,報12318.14。雖然地緣政治危機(以色列和伊朗)爆發。
港股在上周大跌後本周出現反。外圍股市造好,內地股市在向好的經濟數據(如進出口數據、CPI及信貸數據)帶動下,延續反彈走勢,內外圍均支持港股表現,港股收高亦是順其自然。累計全周,恒指升766點或3.36%,收報23595點,日均成交縮減至729.6億元。技術上來看,港股上周跌至雙頂頸線,呈「錘頭」見支持,一如預期因超賣而出現反彈,尤其是周五,長陽越20、50及100日三線,盡顯強勢。不過,港股已行至重壓力區,一是因為恒指已升至1月中旬以來引伸降軌阻力;二是,此輪下跌的0.618處正好為23675,離本周收盤23595近在咫尺。

周一(14 Feb)內地A股放量大漲 港股跟隨全日升292點

美股上周五收高。埃及總統穆巴拉克辭職的消息提升了市場情緒,此外經濟數據向好亦對美股形成支撐。美經濟數據:去年12月貿易逆差上升近6%至405.8億美元,主要因為入口原油平均價格上升。期內對中國的貿易逆差收窄19%,至206.8億美元。美國密歇根大學2月份消費信心指數初值為75.1,為去年6月以來最高,亦較上月高0.9個百分點,優於市場預期的75。道指上升43.97點或0.36%,收市報12273.3點。標普500指數上升7.28點或0.55%,收市報1329.15點。納指上升18.99點或0.68%,收市報2809.44點。

穆巴拉克下臺,埃及危機紓緩。港股早盤隨外圍高開91.37點,報22920.29;國企指數報12143.56,高開61.74點。內地A股放量大漲,港股跟隨全日輾轉向上,收復二萬三,但在升幅和量能方面,氣勢要明顯弱於A股。截止收盤,恆指全日報23121.06,升292.14點;國企指數急升316.23點,報12398.05。市場觀望周二出爐的CPI數據,大市總成交縮減至781億元。

重磅股匯控(0005)靠穩;中移(0941)升逾1%。富士康(2038)跌逾3%,為表現最差藍籌。香港地產股走高,敦沛指潛在利好因素仍在,信置(0083)漲逾3%。中資股全線報捷,進出口增幅勝預期,兩大藍籌港口股升3%-5%,其中招商局(0144)為表現最好藍籌。農行(1288)、平保(2318)、華潤置地(1109)齊升逾3%;資源股彈力驚人,海螺(0914)、建材(3323)、華潤水泥(1313)大升7%-8%。消費股走高一線,長汽(2333)盈喜,連帶東風(0489)、華晨(1114)、正通(1728)急升5%-9%。下鄉銷售炒高家電股,科龍(0921)、志高(0449)漲一成。

周二(15 Feb)港股震蕩下行跌221點 中資金融股偏軟

美股周一收盤漲跌不一。受中國進口數據超預期提振,能源板塊普遍攀升。沃爾瑪股票評級遭調降,拖累道指下滑。埃克森美孚及Freeport-McMoRan升2%-5%。金融股及科技股個別發展,公用事業板塊則普遍下滑。道指收市跌5.07點或0.04%,報12268.2。標普500指數升3.17點或0.24%,收報1332.32。納指升7.74點或0.28%,收報2817.18。

市場聚焦內地CPI數據,港股經兩日反彈後,早盤隨外圍低開84.03點,報23037.03;國企指數報12378.53,低開19.52點。內地股市沖高回落收盤持平,獲利回吐拋壓使大盤未能延續近期升勢,短線或下跌以繼續修正。港股開盤後未理會早段A股震蕩上揚走勢,於23000窄幅徘徊。午後A股遭獲利回吐,港股跌幅擴大,全日下挫221點,或1%,收報22899;國企指數跌117點或1%,收報12280。大市全日成交縮減至677億元。

重磅股匯控(0005)續跌1.6%;中移(0941)跌0.8%。中遠(1199)升3%冠藍籌;同業招商局(0144)微跌0.2%。獲批分拆港口星上市,和黃(0013)相對走穩。東亞(0023)去年業績勝預期,午後先升後回。國泰(0293)跌3.4%,為表現最差藍籌,憂航空業盈利於2010年見頂。香港地產股下挫,跑輸大市,長實(0001)、信置(0083)均跌逾2%。中資金融股偏軟,保費收入下降,財險(2328)跌4%。水泥股漲跌互見,高盛預計水泥價格有望持續攀升。家電股遭回吐,海爾(1169)跌1.5%,中金國際指其基本面依然向好。

周三(16 Feb)港股震蕩走高升257點 機械設備股標青

美股周二小幅下跌。經濟數據顯示美國1月份零售額增幅低於預期,進口產品成本出現上升。個股方面,資源類股下跌,科技股普遍下挫,金融股則個別發展。道瓊斯工業平均指數收市跌41.55點或0.34%,報12226.6。標普500指數跌4.31點或0.32%,報1328.01。納斯達克指數跌12.83點,報2804.35。

港股早盤高開115.61點,報23015.39;國企指數報12342.63,高開62.36點。內地股市強勢震蕩收高。春節後流動性狀況較節前好轉,散戶資金趨向活躍,交投氛圍改善。港股開盤後跟隨A股走勢,早段A股回調,港股低見22809.01,跌90點。隨後A股輾轉向上,港股反復震蕩走高,最終跟隨A股以近全日高位收報23156.97,升257.19點;國企指數升156.96點,收報12437.23。惟大市成交僅676億元。

重磅股帶動大市,匯控(0005)升1.6%;長和、建行(0939)升幅超過2%;中移(0941)升不足1%。中信泰富(0267)漲近2%,可能受到必和必拓上半年業績強勁的提振,因中信泰富擁有澳大利亞鐵礦石資產。「摩笛」奏響,恆生(0011)跌足七日;佳績東亞(0023)亦跌3%,為表現最差藍籌。「國八條」陸續出臺,內房反彈乏力,華潤置地(1109)跌逾1%。香港地產股小幅反彈,信和置業(0083)升0.4%。內銀股全線上漲,漲幅在0.4%-3.2%不等。內地航空股跑贏大市,市場前景看好。機械設備股標青,昆機(0300)、經緯(0350)再揚6%-10%;大行唱好中聯重科(1157),該股股價創上市新高。

周四(17 Feb)港股延續反彈升144點 內房股逆勢捱沽

美股周三小幅上揚。受購並與上市公司利好財報推動,標普500指數已較金融危機時創下的低點上漲100%以上。戴爾業績勝預期,股價上揚12%;惠普升2%。折扣零售商Family Dollar Stores暴漲21%。道指收市升61.53點或0.5%,報12288.2,同創兩年半新高。標普500指數升8.34點或1.02%,報1336.32。納指升21.21點或0.76%,報2825.56。

港股早盤輕微高開16.51點,報23173.48;國企指數報12443.74,高開6.51點。內地股市反復震蕩微漲。港股開盤後跟隨A股走勢,早段A股震蕩下行,港股低見23079.47,跌77點。午後A股稍有起色,小幅反抽收高,港股亦小幅反彈,越上23300關口,收報23301,升144點;國企指數升137點,收報12547。大市成交略增至723.90億元。

匯控(0005)再升2%;中移(0941)逆市走低1%,對手聯通(0762)則升逾1%。港口股招商局(0144)繼續造好,升逾3%,同業中遠太平洋(1199)弱勢整理跌0.7%。伊朗及以色列的關系緊張,油價上漲,能源股造好,中海油(0883)升近2%,神華(1088)升逾2%。東亞(0023)上揚0.3%,券商看法繼續分歧。大市延續反彈,風險偏好加升,公用股全線落後,“兩電一氣”跌幅在0.1%-1.1%不等。香港地產股多數下跌,惟恆隆地產(0101)升3%冠藍籌。內銀股全面上漲,漲幅在0.6%-2.5%不等,交銀國際維持優於大市評級。內房股逆勢捱沽,受「京十五條」推出打擊,遭穆迪降級的恆盛(0845)續跌4%。

周五 (18 Feb) 港股強勢反彈升293點 防御性公用股落後

美股周四先跌後穩收盤走高,費城地區制造業報告給投資者帶來驚喜,但上周首次申請失業救濟人數與1月份CPI均高於預期。可口可樂把季度股息由44美仙提高至47美仙,股價升近2%。Nvidia估計現財政季度營業收入高於市場預期,刺激股價升近一成。其它主要科技股上升。AMD升半成。金融股普遍下跌。美國運通跌逾2%。道指升29.97點或0.24%,收報12318.14,再創32個月新高。標普500指數升4.11點或0.31%,收報1340.43。納指升6.02點或0.21%,收報2831.58。

港股早盤輕微高開40.83點,報23342.67;國企指數報12623.31,高開48.54點。內地股市弱勢整理收低,周末前緊縮擔憂再起,市場謹慎心態引拋壓顯現。港股開盤後並未理會A股弱勢,跟隨外圍升勢大幅上漲至23600,隨後在該區域反復爭持。最終恆指收報23595.24,升293.40點;國企指數報12742.53,升167.76點。大市總成交再增至788億元,藍籌佔逾40%。

重磅股匯控(0005)再升逾1%,收報91.75港元。保費收入強勁,平保(2318)升逾3%,同業國壽(2628)逆勢跌0.2%。香港交易所(0388)漲2.6%,可能是因為該股近期走軟後出現反彈。大市上漲,防御性的公用股落後,中電(0002)、煤氣(0003)升0.6%、0.5%。財爺下周宣布預算案,藍籌地產股落後大市,唯獨周一供股除權九倉(0004)大升近4%,為表現最佳藍籌。內房亦見絕地反彈,富力(2777)、碧桂園(2007)回升3%-4%。大行唱好,龍源(0916)再升近4%;大唐新能源(1798)回氣。


投資組合更新

個市上落冇也方向,d 二三線股上落得勁,筆者要承認上星期操股有點亂,沽多了。筆者上星期沽出 三分之一的 中國聯塑(2128)和信義玻璃(0868),這星期全數購回。

雖然中國聯塑(2128)這星期回軟令筆者可用較低價購回,但信義玻璃(0868)則和沽出價一樣,計埋洗費,完全冇賺到。

筆者這星期購入東方海外(0316)。東方海外(0316)是筆者之前一直想購入,但沒有機會,最近這股跟大市回落,筆者用平貨換平貨心態,以上星期得回的現金來買東方海外(0316)。


購入
■ 東方海外(0316),500股,75.50元
■ 中國聯塑(2128),2,000股,6.72元
■ 信義玻璃(0868),2,000股,6.34元


組合以中線為目標,部份股票會長線持有而部份則短線持有,中風險,既希望長線増長又保持抗跌能力。

註:
1. 交易費已計在 實現損益(Realized P&L) 內。
2. 投資組合金額和股數,按真實比例顯示。

本網誌內容版權為本人「藍兵」所有,敬請注意。

筆者相信「從錯誤中學習、從歷史中汲取教訓」這個道理,藉此為自己的投資決定留個記錄。另外,筆者不是推薦或介紹股票給大家,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦!筆者亦不能保證資料是否準確、完整及充分。 敬請留意!


18 Feb 11 - Celanese (CE) 塞拉尼斯 2010年 業績

Celanese(CE)(塞拉尼斯)是全球最大醋酸乙烯(Vinyl acetate)製造商,黃國英先生最近介紹了此股票,並認為2011年這化工股將繼續跑贏大盤。

Celanese(CE)總部設在美國德克薩斯州達拉斯,全球員工約7400名,2009年銷售收入達到51億美元,2010年銷售收入達到59億美元。化工產品是塞拉尼斯最大的業務,佔Celanese(CE)淨銷售總額的51%。

Celanese(CE)的業務經營主要分佈在北美,歐洲和亞洲,其中約73%的收入來自於北美以外。

至2010年,Celanese(CE)45-55%的收入來自於亞洲,而中國顯然是強勁增長的重要部分。過去的10年間塞拉尼斯在中國的業務發展迅速。2007年初,Celanese(CE)將乙酰基業務的戰略管理層和營運總部從美國遷往上海,管理全球乙酰基業務,同時兼管亞洲地區的所有業務。


化工板塊 2011年發展

券商Credit Suisse認為2011年化工板塊將繼續跑贏大盤,預計平均投資回報率將達到約22%。2010年,化工板塊表現積極,投資回報率達到約38%,其中平均股息收益率為1.3%。Credit Suisse認為2011年,在強勁的全球工業生產增長、健康的資產負債表以及充足現金流的推動下,化工板塊的增長實力將獲得進一步擴大。

2011年全球工業生產有望實現6.1%的增長,其中新興市場尤為強勁,而這將為化工企業的增長提供有利條件。此外,汽車、航空航天、半導體和一般工業市場的前景同樣強勁,應該能夠有助於推動化學板塊的增長。

儘管有以上利好因素,但化學板塊還是面臨來自原料/商品價格通脹的挑戰。原料/商品價格通脹對商品生產商來說是利好消息。Credit Suisse認為,在瞭解以上情況之後,投資者在投資化工板塊時就需要有針對性地做出選擇,關注那些主要專注於商品或高端專業產品生產的企業,同時避免從事中間環節生產過重的化工企業。


Celanese(CE)產品

塞拉尼斯主要經營四大業務:高性能工程塑料,特種消費品,特種工業品,乙酰基中間體。

乙酰基中間體 Acetyl Intermediates
主要產品: 醋酸,醋酸乙烯單體 acetic acid, vinyl acetate monomer
主要市場: 顏料,油漆,粘合劑,塗料

高性能工程材料 Advanced Engineered Materials
主要產品: 工程塑料
主要市場: 汽車,航空,電子電氣,醫療,家用電器,信息技術,通訊,消費品

特種消費品 Consumer Specialties
主要產品: 醋酸纖維絲束,醋片,甜味劑,防腐劑
主要市場: 過濾產品,飲料,糖果,烘焙食品,乳製品

工業品 Industrial Specialties
主要產品: 聚乙烯醇,乳液,基礎聚合物
主要市場: 紙張,樓房建築,紡織品,油漆,塗料,膠黏劑,包裝


Celanese(CE)中國產能

塞拉尼斯南京是Celanese(CE)最大的一體化化工廠。80年代後期,Celanese(CE)開始在中國投資,與中國合作夥伴建立合資廠。2004年塞拉尼斯(中國)投資有限公司正式成立,總部設在上海,管理塞拉尼斯公司在中國的各項投資和各業務部的產品銷售。

2007年9月,塞拉尼斯南京一體化化工基地正式投產。該基地生產的主要產品包括:醋酸、醋酸乙烯、醋酐、醋酸乙烯-乙烯共聚乳液、Celstran長纖增強熱塑性塑料和GUR超高分子量聚乙烯(UHMW-PE)。


中國醋酸乙烯市場

中國醋酸乙烯市場價格自2010年10月中旬開始走低,主要因為甲醇市場偏軟,以及上游醋酸價格弱勢所致,但近期原料乙烯貨源供應開始偏緊,價格略見上漲,或會帶動醋酸乙烯價格回升。

近期乙烯供應偏緊,主要因為內地先前出現柴油荒,令中石化(0386)加大柴油生產力度,令石腦油給料裂解乙烯的開工率降低,帶動乙烯價格回升,亦對醋酸乙烯價格帶來支持。


公司簡介Celanese(CE)(塞拉尼斯)是全球最大醋酸乙烯(Vinyl acetate)製造商。
市值(美元)70.1億元
現時股價44.97美元 (2011-02-17 收市價)
2010 市盈率13.34倍
2010 每股盈利(美元)2.68 美元
3.37 美元 (調整後每股盈利)


Celanese (CE) 2010年度業績

2月11日,Celanese(CE)公佈了2010年度業績,銷售收入達到59.2億美元,盈利為3.75億美元,每股盈利2.37美元,調整後每股盈利為3.37美元。

Three Months EndedTwelve Months Ended
December 31,December 31,
(in $ millions, except per share data) - Unaudited2010200920102009
As adjusted3As adjusted3
Net sales 1,5071,388 5,9185,082
Operating profit (loss) 138109 501290
Net earnings (loss) attributable to Celanese Corporation 566 375498
Operating EBITDA 1262228 1,122857
Diluted EPS - continuing operations $0.64$ 0.00 $2.68$ 3.14
Diluted EPS - total $0.35$ 0.03 $2.37$ 3.17
Adjusted EPS 2$0.73$ 0.51 $3.37$ 1.75


第四季度業績

2月11日,Celanese(CE)公佈了2010年第四季度業績。2010年第四季度,賽拉尼斯(CE)淨銷售額15.07億美元,較上年同期增長9%。公司所有業務領域的產品價格上升、銷量提高,並且抵消了匯率帶來的負面影響。

營業利潤從上年同期的1.09億美元增長至1.38億美元。第四季度淨收益為5600萬美元,而上年同期為600萬美元。Celanese(CE)在特種消費品、高性能工程材料和特種工業品業務領域的全年盈利達到了歷史最高水平,同時,乙酰基中間體業務的表現也大為提高。

第四季度財務數據摘要:

■ 淨銷售額為15.07億美元,較上年同期增長9%
■ 營業利潤為1.38億美元,上年同期為1.09億美元
■ 淨收益為5600萬美元,上年同期為600萬美元
■ 息稅、折舊和攤銷前運營收益(EBITDA)為2.62億美元,同比增幅達15%。
■ 持續經營業務攤薄後每股收益(EPS)為0.64美元,上年同期為0.00美元
■ 調整後每股收益為0.73美元,同比增幅達43%。


Celanese(CE)調高2011年業績預期

基於全球經濟持續溫和復甦的預期,Celanese(CE)對其盈利增長計劃做出了調整。2011年,Celanese(CE)預計調整後每股盈利和息稅、折舊和攤銷前運營收益將分別比2010年至少高出0.60美元和1.5億美元。

■ Celanese(CE)2011年預計調整後每股盈利 3.37 + 0.60 = 3.97美元。


發展 及 2011年目標

Celanese(CE)最近宣布由2011年1月1日起,上調低密度聚乙烯(LDPE)和 醋酸乙烯酯聚合物(EVA)價格,上調幅度為每磅0.05美元至0.06美元。

中國燃料乙醇市場 建設新產能

2011年02月,Celanese(CE)宣布將擴大位於加拿大埃德蒙頓的EVA工廠的產能,以應對戰略性高附加值業務領域的強勁增長。

由於中國光伏電池行業不斷地增長,同時亞洲其他地區對於EVA產品需求旺盛,大大刺激了全球EVA增產。此外,Celanese(CE)的EVA業務部門還在醫療包裝等創新應用領域為EVA開拓市場。Celanese(CE)有望在2011年下半年將EVA產品產能提升15%。


中國燃料乙醇市場 建設新產能

2010年11月,Celanese(CE)宣布在中國建設年產能40萬噸的煤基乙醇裝置,進軍中國燃料乙醇市場,投資額預計約3億美元,初步供應國內工業乙醇市場。Celanese(CE)有望在未來30個月內啟動工業乙醇生產,其中單廠初始額定產能為每年40萬噸,單廠初始投資額約3億美元。

中國目前對乙醇的需求估計為每年300萬噸,應用產品包括:溶劑、油墨、定型劑、塗料等。中國工業乙醇市場年增長率約8%至10%。


預期盈利,預期市盈率

Celanese(CE)的2010年調整後每股盈利為3.37元。

根據Celanese(CE)公司預期2011年為3.97元,預期增長18%左右。現價44.97美元計算,2011年市盈率為11.3倍左右。


近年業績摘要

營業額 (美元) 全年
2009年 營業額 50.82億美元
2010年 營業額 59.18億美元
2011年 營業額 --

每股盈利 (美元) 全年 / 季度
2009年$1.75
2010年$3.37 (增長98.2%)
2010年 Q1$0.67
2010年 Q2$1.12
2010年 Q3$0.88
2010年 Q4$0.73


參考:

1. Celanese (CE) 業績
http://phx.corporate-ir.net/phoenix.zhtml?c=186723&p=irol-newsArticle&ID=1522181&highlight=

http://www.cnyes.com/usastock/statutory.aspx?code=CE

http://www.adsalecprj.com/Publicity/MarketNews/lang-trad/article-109583/Article.aspx

http://www.wikinvest.com/wiki/CE

http://markets.ft.com/tearsheets/analysis.asp?s=us:CE

http://www.nyse.com/about/listed/ce.html

2. Celanese (CE)
http://www.celanese.com.cn/index/about_index/company-profile.htm

3. 明報 原料價漲 中國天化工前景看俏 2010年12月20日
http://www.mpfinance.com/htm/Finance/20101220/Columnist/en31_en31.htm


本網誌內容版權為本人「藍兵」所有,敬請注意。

筆者相信「從錯誤中學習、從歷史中汲取教訓」這個道理,藉此為自己的投資決定留個記錄。另外,筆者不是推薦或介紹股票給大家,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦!筆者亦不能保證資料是否準確、完整及充分。 敬請留意!


您可能也喜歡:


related posts plugin for blogger…