瑞信陶冬 2011年投資前瞻 揭最爆炸性增長板塊
來源: 香港經濟日報
2010年12月13日
通脹逐步逼近,內地政策變數惹起全球關注,適逢《投資理財周刊》創刊15周年,本刊將訪問一眾財金界猛人,為各位拆解宏觀環境,布局投資新向。今期先由深諳內地政經形勢的瑞士信貸亞洲區首席經濟分析師陶冬,為各位剖析最新的通脹與政策趨向。
過去數月,熱錢、通脹、貨幣政策的變化,影響橫掃全球金、股、滙市場,近期通脹問題再度成為中港股市的風向標,上周六內地公布11月CPI增長又超市場預期,並創出28個月高位至5.1%,前一天央行再出招上調存款準備金率0.5厘,已是今年第6度出手。通脹預期升溫,政策的不確定性憂慮不時湧現。
「我剛去了一個和客戶一起的午餐會(訪問當天),當中被問了7、8個問題,每個問題都和通脹連在一起,充分反映出目前市場焦慮政策的不確定性。市場由對通脹莫不關心到極度焦慮,其實是由一個極端走向另一個極端。」陶冬指出。
「年初時我們預估中國的CPI是3.5%,當時市場預測是1.1%,大家都笑話我們提出3.5%通脹是不可能的水平……今天看來,這個3.5%的通脹也是低估的。而市場認為通脹升至5%之後便回落,看來也是低估了。」陶冬認為到明年中,通脹會突破6%,這是目前市場上預估的最高水平,但他隨即指這未必是最後數字,因為下半年還有很多不確定性因素,如夏糧收成、中國經濟走勢、美元、全球經濟復甦的情況。目前他的憂慮是CPI在6.3%還未是頂。
陶冬提出,「通脹歸根究底還是弗里德曼所說的貨幣現象。」至於這個貨幣現象,卻與政策、熱錢有着千絲萬縷的關係。
通脹與滙率失衡
歐美的量化寬鬆政策,令市場熱錢橫流,資金傾湧回報吸引的市場和工具,看中國的外滙佔款已增至2008年4月的水平,談到這些讓人又愛又恨的熱錢,陶冬立刻表示,「熱錢,不僅僅是海外或明或暗的流入內地,同時包括內地的熱錢,人民幣實際是一項很好的套利交易,對於在內地能夠借到美元債的企業而言,將之兌換成人民幣存入儲蓄戶口,其實是種無風險的套利,所以熱錢不能光看索羅斯,還有一大批共和國的長子,不過,歸根究底還是滙率市場的價格失衡帶來的。」
「毫無疑問,中國陷入了滙率的險境,過去20年中國經濟增長,出口是主力,為保出口競爭力,中國在滙率政策上受到很多限制、干預,結果令外滙佔款大幅上升,令內地流動性失衡,主要原因來自經常帳項目與資本帳項目順差,即所謂的「雙順差」。」陶冬指這些年來一如既往像洪水一樣地湧進,哪怕是天池,也有滿出的時候。
8年積下的熱錢肆虐
所謂冰封三尺非一日之寒,根據陶冬的說法,中國的流動性並非這一兩年的貨幣政策促成的,更甚者是過去8年的累積,「過去8年,中國的貨幣供應較GDP加上通脹,還要高出4.4個百分點,這些年積累的剩餘流動性高達14萬億元,當積累到某水平時,便要付出代價。」
這個代價,也由於內地投資渠道未完善,而逐步向通脹挨近,「糧食通脹未能很快下來,現在熱錢衝擊最大的目標就是糧食,熱錢到處收購糧食,帶來了價格預期的變化,食品供應方囤積,需求方搶購,加大了供需間結構的不平衡。」
中國6% CPI並不可怕
陶冬又補充,除了熱錢之外,工資水平上升也同樣拉動了物價的上升,他更提出現時中國正處於劉易斯拐點(見下文)。雖然通脹預期繼續升溫,但陶冬很理性的指出,「對於一個經濟高速增長的新興國家,CPI在4至6%,我認為是正常,不可怕呀!0才可怕。」
他補充,經濟學家、市場,甚至北京的政策制定者,對通脹預期都應有心態上的調整,「目前的關鍵不是通脹會升多少,而是通脹會持續多久。隨着工資上升,過去1%的通脹,已不符合了,以後通脹的中軸綫可能上移至3至4%。」陶冬展望貨幣政策將趨正常化,而通脹也會進入一個新的常態,但他提醒通脹如真的向6%進發,則政策趨向正常化的力度與速度,將超乎大家想像。
----------------------------------
CPI與經濟股市的關係
CPI的趨勢,除了反映社會通脹情況,更甚者還對經濟、政策、企業盈利,甚至股市表現都息息相關。中國的通脹現象與經濟、股市等關係,主要有以下3種。
1. 低通脹、高增長
往往萌生在經濟上升周期之初,這時企業盈利會逐步好轉,走在前端的股市也會迎來上升的趨勢。
2. 高通脹、高增長
經濟活動興旺,企業盈利佳,各項投資活動轉趨活躍,物價上升,隨着政策面開始關注通脹形勢,令市況變得相對波動。
3. 高通脹、增長停滯或掉頭
經濟上升周期見頂之時,企業盈利轉差,社會經濟滯前或掉頭下滑,加息近尾聲,股市由高位下滑,或於不斷下試支持。
中國採用的CPI商品分類目錄和編制方法始於2000年,統計包含8大類:食品、煙酒及用品、衣着、家庭設備用品和維修、醫療保健、交通通訊、娛樂教育和居住。
CPI權重每年5年調整一次,明年起中國將採用新的CPI權重,居住類價格將由目前逾14.7%,進一步提高,而食品類由現在的32%下降。預期將更能反映實際通脹情況。
像11月公布的CPI數據中,上升11.8%高踞榜首的食品價格便成為推高通脹的火車頭。
----------------------------------
其他新興市場通脹直擊
中國、印度、巴西及俄羅斯合稱金磚四國,惟各國的經濟、通脹及貨幣政策皆有所不同。印度今年通脹(產業工人CPI)幾乎全年都處於雙位數水平,印度通脹自去年3月低位反覆上升,今年1月份通脹高達16.22%,相當驚人,其後雖然輾轉回落,但今年10月份通脹仍錄得9.7%。
為了遏止高企不下的通脹,印度央行加速貨幣政策緊縮的步伐。今年以來不斷加息,回購利率自今年1月的低位4.75厘,不斷提高至11月的6.25厘,加息合共5次之多,共加1.5厘,其中7月份更一舉大幅加息0.5厘。
其實2000年至2005年期間,印度通脹水平一般低於5%,但在2006年後,CPI高於5%便成為常態。
而俄羅斯的通脹自08年中的高位回落至今年7月後,便重拾升軌,由今年7月的5.5%,已升至11月的8.1%。通脹雖已升近4個月,惟俄羅斯只是維持利率(refinancing rate)於7.75厘不變,持續了6個多月,並未揭開加息的序幕。俄羅斯利率自09年初的13厘拾級而下,已下調了5.25厘。
巴西的通脹則自去年10月便開始攀升,今年1至3月,巴西的指標利率(SELIC)維持於去年後半年的8.75厘水平,自今年4月才開始加息,年內合共加息3次,通脹亦略為回落,惟回落僅數個月,至8月份的4.49%的相對低位後,又再度重拾升軌,11月通脹又創年內新高,升至5.63%。目前巴西維持指標利率於10.75厘。
至於中國抑制通脹的情況,基於加息的針對性,以及負面影響較大,因此,中國主要以存款準備金率,收緊市場流動性,加上票據回購等,盡管下周一生效的存款準備金率已升至歷史高位,但在未來兩三個的物價上升高峰期內,存款準備金率仍有再升空間。
...................
小知識︰劉易斯拐點
所謂劉易斯拐點,即勞動力過剩向短缺的轉折點,是指在工業化過程中,隨着農村剩餘勞動力向非農產業的逐步轉移,農村剩餘勞動力逐漸減少,最終枯竭。由諾貝爾經濟學獎得主劉易斯在人口流動模型中提出。
在剩餘勞動力消失之前,社會可以源源不斷地供給工業化所需要的勞動力,同時工資還不會上漲。直到有一天,工業化把剩餘勞動力都吸納乾淨了,這個時候若要繼續吸納剩餘勞動力,就必須提高工資水平。否則,農業勞動力就不會進入工業。
劉易斯轉折點的到來將會伴隨着幾種顯著的變化:一是工業實際工資水平第一次顯著上升,工業出現資本深化現象;二是農業部門商業化;三是人們花在食物的支出比例顯著下降;四是人口類型由「高出生率、高死亡率、低增長率」向「高出生率、低死亡率、高增長率」再向「低出生率、低死亡率、低增長率」轉變。
----------------------------------
再度試跳的中國
適逢上周五,中央展開經濟工作會議,結構轉型、通脹……無不成為明年經濟政策重點,明年又是十二五開局之年,中國經濟何去何從,可是全球關注。
如根據陶冬的分析,未來5年,又將會是中國要準備試跳的時刻。「每隔7、8年,中國出現危險一跳。」這是陶冬不時形容的,「危險的一跳」,跳過了,中國經濟便會進入另一台階,「過去,中國還是比較幸運,大多數都能成功跳過,但失敗的例子亦不無,像1988年的價格改革,便帶來往後幾年的經濟低迷與社會動盪。」
在陶冬心目中,中國在結構上的轉型,其實做了很多,像城鎮化進程,最低工資、擴大基礎設施的投入,都是大膽而冒有一定的風險的決定,但中國卻做了。
中國經濟高速增長,很多人看來是理所當然,但背後卻是中國一次又一次地克服結構轉型帶來的,陶冬舉例,「2003至2008年,連續5年中國都呈雙位數增長,這是超高速的增長,背後其實是受惠上一輪經濟結構調整。朱鎔基在本世紀初,幹了幾件事情,包括國企改造,銀行改革、加入WTO、房地產改革,恰恰是1998年至2002年期間,做了很多經濟結構性改革的工作,包括一些艱苦過程,如幾千萬國企工人下崗,才創造了往後的高速經濟增長。」
他提出,「今後兩至三年,中國如不能忍受痛楚,做出一系列結構性調整的話,中國今後也未必會有高速增長。今天工資的大幅上升,一定對出口或製造業帶來重大打擊,很多行業與企業會萎縮,但另一方面,只有這樣做,中國的消費才有希望。」
對於中國最新的試跳,陶冬以加工資為例,認為是機遇與危機共存。
「今後10年,我對中國經濟會看好,但看好卻不代表每年都看好,更不代表市場每個月都好。」陶冬指,2011年是市場需要尋求增長點的環境,在經濟需要轉型下,在各行各業都會面臨不同的變數下,中國仍能維持8至9%的增長,是難能可貴。
----------------------------------
後記︰問陶冬取貼士
陶冬作為一個知名、又資深的經濟學家,向他請教中、美等政經形勢,他會用很多生動比喻侃侃而談,令人印象深刻,但如要他談股論市,他會一口決絕地跟你說,「我不談股市」。
然而,《投資理財周刊》若點滴不談投資,小記甚感愧對看官,旁敲側擊下,陶博士或許有點動容,仍概括了明年市場形勢與部分行業的分析。
「今天的市場很有意思,除了通脹之外,許多人的焦點,不在於中國的經濟增長,而在於美國的量化寬鬆政策與美元會怎麼樣……全球已進入互動時代,2009年上半年很容易,因為全世界都在危機中,接下來的12個月也很容易,因為全世界都在灌水,但今後12個月就不這麼容易了,因為我們看到,這世界一半是海水,一半是火焰,G3國家的經濟沒有太大起色,也許仍要通過新一輪量化寬鬆來救命,別的不說,但日本、歐洲已或明或暗地在做,新興市場則由量化寬鬆變成量化緊縮,除中國以外,巴西已宣布一系列緊縮政策,我們必需要區分,幾個彼此矛盾的因素存在……中國通脹已起,與此同時,首先中國進入緊縮,增長的政策不確定性因素在上升,增長的確定性也在增加;全球一方面增長相對弱,但流動性滔天又是一對矛盾特質,這就是2011年市場經濟會遇到的問題。我個人認為增長穩定,市場動盪。」
小記聽在心裏的是,市場盡管動盪,但增長穩定豈不機遇仍多嗎?陶冬則笑言,「2011年是十二五的首年,七大政策性行業不僅吸引很多人的眼球,也會吸引許許多多國家和民間投資,這些行業是否都好,未必。政府喜歡、政策貼資,不代表這些行業有長期競爭力,和長期穩定的毛利,這需要投資者要做功課,但總的來說,也是中國長期發展的一個趨勢。」
他還提到,內地房地產的暴利時代將結束,城鎮化將為服務業帶來蛻變,裏面將會有很多故事,但又強調,中國投資的故事從來都不是量,只有具毛利、門檻、具提價能力才是真正故事。而身處劉易斯拐點,低端消費的爆炸性增長,幾乎無一例外,最後,他表示看好資源需求。
﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏
陶冬簡介
陶冬持有美國猶他大學經濟學博士、碩士及北京外語大學學士學位。他對亞洲地區的經濟極有研究,尤其對中國經濟的見解更為深入。陶博士曾就1997年亞洲金融風暴及2004年中國宏觀調控等問題作出前瞻性分析和預警。
▲ 陶博士過去於多家國際及知名的金融機構出任亞洲區經濟研究部及中國研究部主管,工作地點遍及中國、美國及日本,自1994年起獲派駐於香港任職。
====================================
向陶冬取經 謀投資對策
盡管陶冬不談股論市,不過,從這趟專訪中卻得到不少投資啟示,首先是大環境的策略分析︰
一、是2011年中國在結構轉型下,陶冬預期經濟還有9%增長,指為難能可貴,而最引人入勝之處是他形容經濟增長的確定性增加,循此方向,則投資機遇依然不少,對於我等投資者而論,可視為好消息。
二、由於經濟結構轉型、熱錢等貨幣現象推升通脹,導致政策不確定性增加,將令市場動盪,但大前提還是經濟增長的肯定性增加,這較07、08年高通脹,經濟增長下滑的情況不同,這種情況下,投資策略重點,將在趁動盪低吸。至於選股方面,在波動市下,宜先區分兩類:
一是避免沾手的類別,承如陶冬說過,工資上升,很多製造或出口行業會受影響,當中尤以產品成本難以轉嫁的公司,此外,對於經營或產品價格受政府干預的公司亦應避開;
二是有潛力的行業,尤其受國策鼓勵的企業,如勢必行的七大產業,盡管這類公司的長綫競爭力有待觀察,但最起碼中短綫的表現,以及接單情況值得憧憬,由於2011年仍是十二五開局之年,循着政策方向,亦不難揀得長升股份,引用陶冬的說法城鎮化裏,將有很多故事,還有在劉易斯拐點裏,具爆炸性的低端消費,也是值得我們探究的投資機遇。
綜合而論,2011年機遇不缺,波動市為投資者帶來低吸機遇,本刊維持炒股不炒市的建議,有關股份推介,詳見下文。
﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏
低端消費之選 福和(00923)
低端消費的爆炸力雖然值得憧憬,但由於中國的低端產業,入行門檻不高,競爭相對激烈,因此,必須小心選擇。
在一眾低端消費類別中,生活用紙是值得留意的一環,本港上市公司中,又以福和(00923)較符合。福和的生活用紙佔整體收入比重39.2%,收益達3.72億元,年產能達10.1萬噸,產品包括浴室衞生紙、大盤紙卷及擦手紙,自家品牌包括「皇月」、「綠柔」及「思蜜兒」,檔次較基層。此外,福和是內地最大的廢紙回收商,具環保概念,預測PE17倍。期內,回收紙業務分部收入上升88.8% 至5.52億元,佔整體收入比重58.1%,分部毛利則升80.2% 至1.72億元,廢紙回收總量35.3萬噸。集團今年8月在青衣開設新廢紙打包工場,令期末在香港的廢紙打包工場達5個, 內地則有1個。於報告期後,集團已在觀塘增設新工場,並鎖定兩個地點開設新工場,料在廢紙打包處理能力進一步提升下,有利回收紙業務收入的提升。
MT投資策略︰買入價:2.8元 目標價:先看3.5元 止蝕價:跌破買入價1成
...................
城鎮化主題 中國建築(03311)
城鎮化主題涉及範疇眾多,從基礎建設所需的資源、用材,到牽涉各層面的網絡、系統的建設,以至後期衍生的服務業發展不等。
然而,考慮到中國城鎮化,尤其是鄉鎮的發展仍然處於各項基礎的硬件鋪設階段,因此,在股份篩選上,同着眼於基礎建設上,當中提供建築服務的公司值得留意,如中國建築(03311)。
中國建築的母公司為中央企業,近年積極回歸內地發展,且進展不俗。
截至10月底,中國建築手頭總合約額約604.4億元,未完成合約額約374.3億元,同比09年增長66.9%,足夠未來兩年完成,而近年積極投入保障房屋的策略方向正確,兼可受惠國策,值得看高一綫。
MT投資策略︰買入價:6.5元 目標價:先看8元 止蝕價:跌破買入價1成

2010年12月18日星期六


18 Dec 10 - 西部水泥(2233) 中期業績
西部水泥(2233)是半新股,今年8月23日上市,以1.69港元定價上市,集資13.91億元。
股書披露,西部水泥(2233)集資所得的約46%將用作擴充產能,餘下約54%用作償還貸款,其中包括約3.38億元的工銀國際融資及約1.69億元的工銀融資。
截至2010年4月底止,西部水泥(2233)長期及短期借貸分別有7億多元人民幣,即合共接近15億元人民幣。換句話說,上市集資後,借貸金額將下降到8億元人民幣左右。
最近,西部水泥(2233)與工銀國際融資簽訂定期貸款融資協議,貸款金額為0.85億美元,資協議訂立日起計為期6個月,可要求進一步延期6月。根據協議條款,大股東張繼民於貸款期內須保持至少35%持股量,現時張繼民持股41%。

陝西省水泥產銷量
陝西省的水泥生產雖然規模較小, 但近幾年增長強勁。全省水泥生產總量由2006年的2380萬噸上升至2009年的4480萬噸,複合年增長率達23.5%,遠遠超過全國9.5%的水準;全省水泥消費量21.5%的複合年增長率也高於全國9.9%的水準。
受惠于西部大開發及政府的經濟刺激政策,陝西省水泥消費量的高增長率直接歸因於較高的固定資產投資。另外,於2009 年6 月,國務院批准《2009年至2020年關中——天水經濟區發展規劃》,旨在促進區域協調發展及建立“西部大開發”計畫的平臺,該區域計畫為西北地方貢獻國內生產總值總量的比重超過三分之一,該區域的規劃專案包括發電廠建設、建設西安至咸陽地鐵等專案,該規劃建設將為陝西省的水泥市場的需求帶來增長。
淘汰落後產能有助於提高行業集中度。水泥行業整體上呈供大於求的格局,近年來,相關部門發佈了一系列水泥行業淘汰落後產能的相關政策通知及意見,最近時間2010 年7 月28 日報導的《新版水泥產業發展政策》的目標是在2015年前,徹底淘汰各類水泥產能,依法關閉環保、能耗和水泥產品品質不達標的各類水泥生產企業。2010 年的計畫淘汰產能量為1.07 億噸,9 月底前淘汰9155萬噸。2010 年8 月8 日工信部頒佈的2010 年各行業淘汰落後產能企業名單中,水泥行業陝西省36家企業總計約530萬噸。

西部水泥(2233)
西部水泥(2233)是中國陜西省第二大水泥生產商。冀東股份(000401)是第一大。近年來,冀東水泥(000401)按照“鞏固華北,挺進東北,開拓西北”的“三北”發展戰略,在以唐山為大本營,不斷向東北,西北,京津,內蒙古區域發展。
西部水泥(2233)主要在中國陝西省從事水泥生產,以「堯柏」及「堯柏水泥」商標銷售,主要用於建設高速公路、橋樑、鐵路及道路等基建項目以及住宅樓宇。西部水泥(2233)之水泥產品可分類為高標號水泥及低標號水泥。高標號水泥主要用於政府基建項目,低標號水泥主要在住宅樓宇中使用。
西部水泥(2233)的所有生產線均採用新型乾法技術,與非新型乾法技術相比,該技術生產水泥需要較少能源及更為環保。
石灰石為主要原材料,集團在蒲城、藍田等生產設施附近的石灰石採石場的採礦權,為集團提供運輸成本低廉并穩定可靠的優質石灰石供應及充足的儲量,可以滿足現有產量30 年的石灰石需求。
西部水泥(2233)指,西部大開發有多個大型基建項目,如寶雞——漢中——巴中鐵路等即將動工,水泥需求仍高企。

西部水泥(2233)中期業績
8月27日 西部水泥(1893)公布上半年收益升110.5%至12.1億元人民幣(下同),純利159.1%至3.6億元,每股盈利11分,維持不派中期息。
收益增加乃由於集團業務穩健增長令銷量增加所致。
毛利率由上年同期39.6%,微跌至39.1%。毛利率下跌乃因 煤炭成本上升 (佔銷售成本的36.4%),主要是由於新增的鎮安、丹鳳及洋縣生產線較其他生產線離煤礦的距離遠,令煤炭運輸成本增加所致。另,電力成本佔銷售成本的18.4%。

發展 及 2011年目標
在水泥生產方面,西部水泥(2233)目前的水泥年產能達5820萬噸,管理層預計,透過投資和併購,今明兩年產能將可提升至7000萬至1億噸。大西北是中國水泥需求最為殷切的地區,中材(1893)把握先機,搶先在區內建立起龐大的水泥產銷網,其西北水泥產能目前約為3420萬噸,3年內將增至8000萬噸。

產能提升
2010年年頭,西部水泥(2233)以人民幣1.8億元收購了陝西秀山水泥,秀山水泥廠年生產能力為60萬噸。交易內容還包括旬陽秀山龍水泥加工廠。
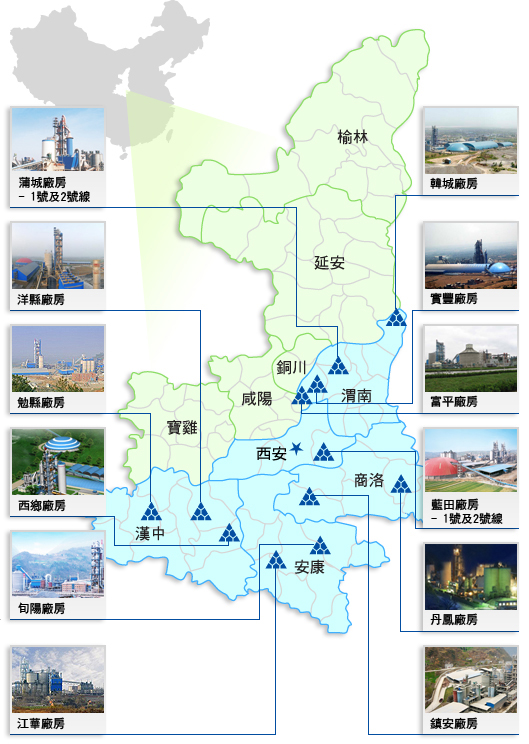
西部水泥(2233)於陝西省擁有8條水泥生產線,合共產能達到960萬噸,去年實際產量510萬噸。公司正在陜西省蒲城縣和西鄉縣各興建一條生產線,產能分別為110萬噸,總年產能達220萬噸。同時亦正在藍田生產設施安裝新水泥磨,預期將增加集團的年產能70萬噸。
預期該等額外生產設施於2011年2月前落成後,將使集團的年產能增加至1250萬噸。
另外,該公司正在洽淡收購鄰近的江華水泥,已投入了1億元人民幣按金。江華水泥年產能約110萬噸,目前在安康地區的市場佔有率60%至70%。
成本
石灰石為生產水泥使用的主要原材料。西部水泥(2233)已取得位於生產設施附近的多個石灰石採石場的開採權,可以低運輸成本獲得石灰石供應。
煤炭成本佔銷售成本的36.4%。另,電力成本佔銷售成本的18.4%。筆者暫時未有比較西部水泥(1893)與其它水泥股成本比例的分別。

基建項目
西部水泥(2233)贏得該省基建項目的大量合約,包括
■ 西安-安康 複線鐵路10個標段中的7個、
■ 大同-西安 客運線4.5個標段中的2.5個及
■ 西安市地鐵15個標段中的4個。
西部水泥價格
產量增長看中西部,成本價格彈性看東部
■ 2010年7月起,受到停產限電,洪澇災害,煤炭漲價,需求旺季等多重因素共同影響,全國各地水泥價格均出現大幅上漲。其中,上漲幅度最為明顯的是限電力度最大的華東地區和中南地區。
■ 從全國范圍來看,西北,西南等區域水泥增長最為顯著。其中,內蒙古,黑龍江,湖北,海南,四川,貴州產量累計同比增幅分別高達 27.00%,35.91%,28.33%,57.09%;53.05%,28.55%,陝西24.49%,甘肅35.15%,青海35.08%,寧夏 23.58%。
西部水泥(2233)處於陝西,從大方向來看,可預期水泥銷售增長顯著。但同時,因為產能投放較多,西部需求面旺盛吸引安徽海螺水泥(0914)亦進軍陜西市場,業務競爭亦會漸大,水泥價格升幅相比華東地區應該較低。
水泥價格 - 陝西
預期盈利,預期市盈率
假設下半年營業額增長25%,西部水泥(2233)在2010年度
■ 預期營業額 12.1億元人民幣 x 2.25 = 27.2億元
■ 預期盈利 8億元人民幣左右
以現價2.91港元,市值123.69億計,2010年度預期市盈率為13.5倍左右。
另外,根據大和證券數字,西部水泥(2233)在2011年度
■ 預期營業額 38億元
■ 預期盈利 11.6億元人民幣
以現價2.91港元,市值123.69億計,2011年度預期市盈率為9.3倍左右。
短評
先談一談風險等。
西部水泥(2233)業務極度依賴陝西省建築業。西部水泥(2233)的產品僅於陝西省銷售,地區分佈不夠多元化,使集團承擔陝西省經濟情況波動的風險。
與其它水泥股一樣,成本包括煤炭、電力以及原材料。成本價格上漲的可能使水泥企業不能維持現有成本率。又和其水泥股一樣,如水泥成品整體供過於求,產品價格會有下跌風險,但短期大幅上漲可能性不大。
城鎮化,建材下鄉
今年10月,發改委、商務部等六部委聯合公布,將於山東省及寧夏回族自治區實施建材下鄉試點工作,水泥行業地域性較強,企業間較難跨區進行銷售,因此在試點工作正式推行後,以山東及西北地區為根據地的水泥企業將最先受惠。
據有關通知指出,首階段計畫主要是推動農房建設所需大宗建材下鄉,為保證試點工作效果,期間「建材下鄉」會以推動水泥產品下鄉為主。預期「建材下鄉」的政策將會陸續於全國不同地區推出。事實上,西部開發將為中央未來一段時間的重要發展方向,「建材下鄉」稍後亦有望於西部地區推出,西部水泥(2233)稍後同樣可望從有關政策中獲益。
事實上,西部水泥(2233)是今年11月200多間“建材下鄉推進工作試點單位“之一,在“2010年建材下鄉推進工作總結大會“,加入研究擴大建材下鄉試點區域和試點品種的可行性。

淘汰落後產能,整合
陝西省2010年淘汰落後生產能力涉及水泥企業36家,538.8萬噸的落後產能將要關停。事實上,陝西省水泥產業落後產能的淘汰已經走在了全國的前列,據統計,2007年淘汰落後產能357.4萬噸,2008年淘汰756萬噸,2009年淘汰506萬噸,三年累積共1619萬噸,超額3倍完成國家下達計劃,水泥行業產業結構調整步伐近幾年明顯加快,為水泥產業發展創造了市場空間。
雖然淘汰落後產能中,西部水泥(2233)有40萬噸水泥,但相對近960萬噸而言,應影響不大。
西部水泥(2233)未來會在現有核心市場(陝西省)周邊發展及收購, 西部水泥(2233)正洽談購入位於安康的江華水泥,以控制當地水泥市場全部份額。
西部水泥(2233)作為陝西省第二大水泥生產商,具有一定的行業地區領導力,集團的所有生產線均採用新型幹法技術,淘汰落後產能政策將利好集團鞏固其地區行業地位。
地區競爭力
目前西部水泥(2233)主要競爭者包括冀東水泥(000401)、聲威水泥、寶雞眾喜水泥、中材水泥(1893)及義大利水泥集團的附屬公司陝西富平水泥。此外;安徽海螺水泥(0914)在陜西省興建水泥廠房,可能成為西部水泥(2233)競爭對手。
冀東水泥(000401)是中國陜西省第一大水泥生產商,西部水泥(2233)是第二大。冀東水泥(000401)大本營在華北,在華北的對手是北京金隅(2009),詳看 16 Dec 10 - 北京金隅(2009) 第3季業績 。冀東水泥(000401)還佈局西北,東北,實施“三北“戰略,水泥產能分佈華北地區(河北內蒙古),東北地區(吉林),西南地區(湖南),西北地區(陝西),產能5500萬噸,在建產能2000萬噸。
西部大開發
陝西省受惠西部大開發,增長的固定資產投資帶來穩定的水泥需求,為西部水泥(2233)提供一個較為樂觀的市場環境。
近年業績摘要
參考:
1. 西部水泥 2233 中期業績
http://www.hkexnews.hk/listedco/listconews/sehk/20100907/LTN20100907010_C.pdf
http://www.hkexnews.hk/listedco/listconews/sehk/20100826/LTN20100826653_C.pdf
2. 西部水泥 2233 上市文件
http://www.hkexnews.hk/listedco/listconews/sehk/20100810/LTN20100810032_C.PDF
http://www.hkexnews.hk/listedco/listconews/sehk/20100823/LTN20100823304_C.PDF
http://big5.jrj.com.cn/gate/big5/hk.jrj.com.cn/2010/08/2304018000475.shtml
3. 建材行業 2011年投資策略報告
http://research.stcn.com/attache/site2/20101130/002564ab08850e5ed1990c.pdf
http://bg.panlv.net/file2/2010/12/03/8ece57ebe437eeea.pdf
4. 2010年水泥淘汰落後產能企業名單
http://www.ccement.com/bzfg/show1.asp?id=314
http://www.shaanxi.gov.cn/0/106/7936.htm
5. 冀東水泥 000401
http://222.73.212.218/reportfile/2010/10/26/%7B4A1DACAD-1870-4AF9-BADA-CF1BBBB5C7F8%7D.pdf
6. 數字水泥:產能直線上升陝西水泥價格應聲而落
http://www.dcement.com/Article/201011/93161.html
股書披露,西部水泥(2233)集資所得的約46%將用作擴充產能,餘下約54%用作償還貸款,其中包括約3.38億元的工銀國際融資及約1.69億元的工銀融資。
截至2010年4月底止,西部水泥(2233)長期及短期借貸分別有7億多元人民幣,即合共接近15億元人民幣。換句話說,上市集資後,借貸金額將下降到8億元人民幣左右。
最近,西部水泥(2233)與工銀國際融資簽訂定期貸款融資協議,貸款金額為0.85億美元,資協議訂立日起計為期6個月,可要求進一步延期6月。根據協議條款,大股東張繼民於貸款期內須保持至少35%持股量,現時張繼民持股41%。

陝西省水泥產銷量
陝西省的水泥生產雖然規模較小, 但近幾年增長強勁。全省水泥生產總量由2006年的2380萬噸上升至2009年的4480萬噸,複合年增長率達23.5%,遠遠超過全國9.5%的水準;全省水泥消費量21.5%的複合年增長率也高於全國9.9%的水準。
受惠于西部大開發及政府的經濟刺激政策,陝西省水泥消費量的高增長率直接歸因於較高的固定資產投資。另外,於2009 年6 月,國務院批准《2009年至2020年關中——天水經濟區發展規劃》,旨在促進區域協調發展及建立“西部大開發”計畫的平臺,該區域計畫為西北地方貢獻國內生產總值總量的比重超過三分之一,該區域的規劃專案包括發電廠建設、建設西安至咸陽地鐵等專案,該規劃建設將為陝西省的水泥市場的需求帶來增長。
淘汰落後產能有助於提高行業集中度。水泥行業整體上呈供大於求的格局,近年來,相關部門發佈了一系列水泥行業淘汰落後產能的相關政策通知及意見,最近時間2010 年7 月28 日報導的《新版水泥產業發展政策》的目標是在2015年前,徹底淘汰各類水泥產能,依法關閉環保、能耗和水泥產品品質不達標的各類水泥生產企業。2010 年的計畫淘汰產能量為1.07 億噸,9 月底前淘汰9155萬噸。2010 年8 月8 日工信部頒佈的2010 年各行業淘汰落後產能企業名單中,水泥行業陝西省36家企業總計約530萬噸。

西部水泥(2233)
西部水泥(2233)是中國陜西省第二大水泥生產商。冀東股份(000401)是第一大。近年來,冀東水泥(000401)按照“鞏固華北,挺進東北,開拓西北”的“三北”發展戰略,在以唐山為大本營,不斷向東北,西北,京津,內蒙古區域發展。
西部水泥(2233)主要在中國陝西省從事水泥生產,以「堯柏」及「堯柏水泥」商標銷售,主要用於建設高速公路、橋樑、鐵路及道路等基建項目以及住宅樓宇。西部水泥(2233)之水泥產品可分類為高標號水泥及低標號水泥。高標號水泥主要用於政府基建項目,低標號水泥主要在住宅樓宇中使用。
西部水泥(2233)的所有生產線均採用新型乾法技術,與非新型乾法技術相比,該技術生產水泥需要較少能源及更為環保。
石灰石為主要原材料,集團在蒲城、藍田等生產設施附近的石灰石採石場的採礦權,為集團提供運輸成本低廉并穩定可靠的優質石灰石供應及充足的儲量,可以滿足現有產量30 年的石灰石需求。
西部水泥(2233)指,西部大開發有多個大型基建項目,如寶雞——漢中——巴中鐵路等即將動工,水泥需求仍高企。
| 公司簡介 | 西部水泥(2233)主要在中國陝西省從事水泥生產及銷售。。 |
| 市值(港元) | 123.69億 |
| 現時股價 | 2.91元 (2010-12-17收市價) |
| 市盈率 (倍) | -- 倍 |
| 2009 每股盈利(港元) | -- |
| 2010 每股盈利(港元) | 0.110人民幣 (上半年止) |
| 股東資金回報率 (ROE) | 30.0% |

西部水泥(2233)中期業績
8月27日 西部水泥(1893)公布上半年收益升110.5%至12.1億元人民幣(下同),純利159.1%至3.6億元,每股盈利11分,維持不派中期息。
收益增加乃由於集團業務穩健增長令銷量增加所致。
毛利率由上年同期39.6%,微跌至39.1%。毛利率下跌乃因 煤炭成本上升 (佔銷售成本的36.4%),主要是由於新增的鎮安、丹鳳及洋縣生產線較其他生產線離煤礦的距離遠,令煤炭運輸成本增加所致。另,電力成本佔銷售成本的18.4%。
發展 及 2011年目標
在水泥生產方面,西部水泥(2233)目前的水泥年產能達5820萬噸,管理層預計,透過投資和併購,今明兩年產能將可提升至7000萬至1億噸。大西北是中國水泥需求最為殷切的地區,中材(1893)把握先機,搶先在區內建立起龐大的水泥產銷網,其西北水泥產能目前約為3420萬噸,3年內將增至8000萬噸。
產能提升
2010年年頭,西部水泥(2233)以人民幣1.8億元收購了陝西秀山水泥,秀山水泥廠年生產能力為60萬噸。交易內容還包括旬陽秀山龍水泥加工廠。
西部水泥(2233)於陝西省擁有8條水泥生產線,合共產能達到960萬噸,去年實際產量510萬噸。公司正在陜西省蒲城縣和西鄉縣各興建一條生產線,產能分別為110萬噸,總年產能達220萬噸。同時亦正在藍田生產設施安裝新水泥磨,預期將增加集團的年產能70萬噸。
預期該等額外生產設施於2011年2月前落成後,將使集團的年產能增加至1250萬噸。
另外,該公司正在洽淡收購鄰近的江華水泥,已投入了1億元人民幣按金。江華水泥年產能約110萬噸,目前在安康地區的市場佔有率60%至70%。
| 產能 | 產能 | |
|---|---|---|
| 2008年尾 | 342萬噸 | -- |
| 2009年尾 | 740萬噸 | 旬陽生產設施1月投產200萬噸 收購的鎮安70萬噸 收購的丹鳳110萬噸 |
| 2010年7月 | 960萬噸 | 洋縣生產設施1月投產110萬噸 勉縣生產設施7月投產110萬噸 |
| 2011年初 | 1250萬噸 | 另收購江華水泥中 收購後1360萬噸 |
成本
石灰石為生產水泥使用的主要原材料。西部水泥(2233)已取得位於生產設施附近的多個石灰石採石場的開採權,可以低運輸成本獲得石灰石供應。
煤炭成本佔銷售成本的36.4%。另,電力成本佔銷售成本的18.4%。筆者暫時未有比較西部水泥(1893)與其它水泥股成本比例的分別。
基建項目
西部水泥(2233)贏得該省基建項目的大量合約,包括
■ 西安-安康 複線鐵路10個標段中的7個、
■ 大同-西安 客運線4.5個標段中的2.5個及
■ 西安市地鐵15個標段中的4個。
西部水泥價格
產量增長看中西部,成本價格彈性看東部
■ 2010年7月起,受到停產限電,洪澇災害,煤炭漲價,需求旺季等多重因素共同影響,全國各地水泥價格均出現大幅上漲。其中,上漲幅度最為明顯的是限電力度最大的華東地區和中南地區。
■ 從全國范圍來看,西北,西南等區域水泥增長最為顯著。其中,內蒙古,黑龍江,湖北,海南,四川,貴州產量累計同比增幅分別高達 27.00%,35.91%,28.33%,57.09%;53.05%,28.55%,陝西24.49%,甘肅35.15%,青海35.08%,寧夏 23.58%。
西部水泥(2233)處於陝西,從大方向來看,可預期水泥銷售增長顯著。但同時,因為產能投放較多,西部需求面旺盛吸引安徽海螺水泥(0914)亦進軍陜西市場,業務競爭亦會漸大,水泥價格升幅相比華東地區應該較低。
水泥價格 - 陝西
| 陝西省產能供應與價格 http://www.dcement.com/Article/201011/93161.html 進入11月,西北地區大部分市場進入施工淡季,但陝西省關中,陝南仍為傳統施工旺季,而價格出現大幅回落,與新增產能釋放有直接關係。據數字水泥網統計,2010年陝西省共有15條熟料生產線投產,產能1700萬噸,其中,寶雞地區有5條,漢中有2條,兩地區也正是此次價格下降幅度最大的區域,同比下跌分別為15%,26%。 從目前市場情況來看,西安市場價格仍處在高位,主要是由於河南限電進入量減少,而其他地區價格都出現向下走勢,後市隨著新增生產線全面釋放,壓力將會越來越大。 另外,據數字水泥統計,2011年陝西省仍將有近1000萬噸產能投放市場。 |
預期盈利,預期市盈率
假設下半年營業額增長25%,西部水泥(2233)在2010年度
■ 預期營業額 12.1億元人民幣 x 2.25 = 27.2億元
■ 預期盈利 8億元人民幣左右
以現價2.91港元,市值123.69億計,2010年度預期市盈率為13.5倍左右。
另外,根據大和證券數字,西部水泥(2233)在2011年度
■ 預期營業額 38億元
■ 預期盈利 11.6億元人民幣
以現價2.91港元,市值123.69億計,2011年度預期市盈率為9.3倍左右。
短評
先談一談風險等。
西部水泥(2233)業務極度依賴陝西省建築業。西部水泥(2233)的產品僅於陝西省銷售,地區分佈不夠多元化,使集團承擔陝西省經濟情況波動的風險。
與其它水泥股一樣,成本包括煤炭、電力以及原材料。成本價格上漲的可能使水泥企業不能維持現有成本率。又和其水泥股一樣,如水泥成品整體供過於求,產品價格會有下跌風險,但短期大幅上漲可能性不大。
城鎮化,建材下鄉
今年10月,發改委、商務部等六部委聯合公布,將於山東省及寧夏回族自治區實施建材下鄉試點工作,水泥行業地域性較強,企業間較難跨區進行銷售,因此在試點工作正式推行後,以山東及西北地區為根據地的水泥企業將最先受惠。
據有關通知指出,首階段計畫主要是推動農房建設所需大宗建材下鄉,為保證試點工作效果,期間「建材下鄉」會以推動水泥產品下鄉為主。預期「建材下鄉」的政策將會陸續於全國不同地區推出。事實上,西部開發將為中央未來一段時間的重要發展方向,「建材下鄉」稍後亦有望於西部地區推出,西部水泥(2233)稍後同樣可望從有關政策中獲益。
事實上,西部水泥(2233)是今年11月200多間“建材下鄉推進工作試點單位“之一,在“2010年建材下鄉推進工作總結大會“,加入研究擴大建材下鄉試點區域和試點品種的可行性。
淘汰落後產能,整合
陝西省2010年淘汰落後生產能力涉及水泥企業36家,538.8萬噸的落後產能將要關停。事實上,陝西省水泥產業落後產能的淘汰已經走在了全國的前列,據統計,2007年淘汰落後產能357.4萬噸,2008年淘汰756萬噸,2009年淘汰506萬噸,三年累積共1619萬噸,超額3倍完成國家下達計劃,水泥行業產業結構調整步伐近幾年明顯加快,為水泥產業發展創造了市場空間。
雖然淘汰落後產能中,西部水泥(2233)有40萬噸水泥,但相對近960萬噸而言,應影響不大。
西部水泥(2233)未來會在現有核心市場(陝西省)周邊發展及收購, 西部水泥(2233)正洽談購入位於安康的江華水泥,以控制當地水泥市場全部份額。
西部水泥(2233)作為陝西省第二大水泥生產商,具有一定的行業地區領導力,集團的所有生產線均採用新型幹法技術,淘汰落後產能政策將利好集團鞏固其地區行業地位。
地區競爭力
目前西部水泥(2233)主要競爭者包括冀東水泥(000401)、聲威水泥、寶雞眾喜水泥、中材水泥(1893)及義大利水泥集團的附屬公司陝西富平水泥。此外;安徽海螺水泥(0914)在陜西省興建水泥廠房,可能成為西部水泥(2233)競爭對手。
冀東水泥(000401)是中國陜西省第一大水泥生產商,西部水泥(2233)是第二大。冀東水泥(000401)大本營在華北,在華北的對手是北京金隅(2009),詳看 16 Dec 10 - 北京金隅(2009) 第3季業績 。冀東水泥(000401)還佈局西北,東北,實施“三北“戰略,水泥產能分佈華北地區(河北內蒙古),東北地區(吉林),西南地區(湖南),西北地區(陝西),產能5500萬噸,在建產能2000萬噸。
| 陜西省 水泥股 | 2010 產能 | 備註 |
|---|---|---|
| 中材水泥(1893) | 85萬噸 | 生產綫1條 |
| 冀東水泥(000401) | 1100萬噸 | 生產綫7條 (920萬噸 + 180萬噸) |
| 西部水泥(2233) | 960萬噸 | |
| 聲威水泥 | 512萬噸 | 生產綫4條 |
| 寶雞眾喜 | 382萬噸 | 生產綫6條 |
| 義大利水泥 | 384萬噸 | 生產綫1條 |
| 安徽海螺水泥(0914) | -- | 興建水泥廠房中 |
| 陜西省合計 | 3662萬噸 |
西部大開發
| 西部大開發 「西部大開發」是中國大陸的一項政策,目的是要把「東部沿海地區的剩餘經濟發展能力,用以提高西部地區的經濟、社會發展水準、鞏固國防。受惠於西部大開發政策的省區包括:內蒙古、陝西、寧夏、甘肅、新疆、青海、西藏、重慶、四川、貴州、雲南、廣西等11個省區及1個直轄市。 「西部大開發」按50年期間劃分為三大階段: ■ 奠定基礎階段:2001-2010年,重點是調整結構,搞好基礎建設,建立和完善市場體制,培育特色產業增長點。 ■ 加速發展階段:2010-2030年,鞏固基礎,培育特色,實施經濟產業化、市場化、生態化和專業區域佈局升級。 ■ 全面推進現代化階段:2031-2050年,加快邊遠山區、農牧區開發,提高西部人民生產生活水平,全面縮小差距。  總理溫家寶在2010年4月7日主持召開國務院常務會議中,要進一步加大西部重點區域的開發力度,認為今後十年是西部大開發承前啟後的關鍵時期。 |
陝西省受惠西部大開發,增長的固定資產投資帶來穩定的水泥需求,為西部水泥(2233)提供一個較為樂觀的市場環境。
近年業績摘要
| 營業額 (人民幣) | 上半年 | 全年 |
|---|---|---|
| 2006年 營業額 | -- | -- |
| 2007年 營業額 | -- | 5.26億元 |
| 2008年 營業額 | -- | 8.66億元 (增長64.7%) |
| 2009年 營業額 | 5.75億元 | 15.17億元 (增長75.1%) |
| 2010年 營業額 (10年6月底止) | 12.10億元 | -- |
| 盈利 (港元) | 上半年 | 全年 |
|---|---|---|
| 2006年 盈利 | -- | -- |
| 2007年 盈利 | -- | 1.50億元 |
| 2008年 盈利 | -- | 2.46億元 (增長63.8%) |
| 2009年 盈利 | 1.40億元 | 3.30億元 (增長34.2%) |
| 2010年 盈利 | 3.63億元 | -- |
| 每股盈利(港元) | 上半年 | 全年 |
|---|---|---|
| 2006年 | -- | -- |
| 2007年 | -- | $0.0235 |
| 2008年 | -- | $0.0384 (增長63.4%) |
| 2009年 | $0.0400 | $0.0512 (增長33.3%) |
| 2010年 | $0.1100 | -- |
參考:
1. 西部水泥 2233 中期業績
http://www.hkexnews.hk/listedco/listconews/sehk/20100907/LTN20100907010_C.pdf
http://www.hkexnews.hk/listedco/listconews/sehk/20100826/LTN20100826653_C.pdf
2. 西部水泥 2233 上市文件
http://www.hkexnews.hk/listedco/listconews/sehk/20100810/LTN20100810032_C.PDF
http://www.hkexnews.hk/listedco/listconews/sehk/20100823/LTN20100823304_C.PDF
http://big5.jrj.com.cn/gate/big5/hk.jrj.com.cn/2010/08/2304018000475.shtml
3. 建材行業 2011年投資策略報告
http://research.stcn.com/attache/site2/20101130/002564ab08850e5ed1990c.pdf
http://bg.panlv.net/file2/2010/12/03/8ece57ebe437eeea.pdf
4. 2010年水泥淘汰落後產能企業名單
http://www.ccement.com/bzfg/show1.asp?id=314
http://www.shaanxi.gov.cn/0/106/7936.htm
5. 冀東水泥 000401
http://222.73.212.218/reportfile/2010/10/26/%7B4A1DACAD-1870-4AF9-BADA-CF1BBBB5C7F8%7D.pdf
6. 數字水泥:產能直線上升陝西水泥價格應聲而落
http://www.dcement.com/Article/201011/93161.html
| 本網誌內容版權為本人「藍兵」所有,敬請注意。 筆者相信「從錯誤中學習、從歷史中汲取教訓」這個道理,藉此為自己的投資決定留個記錄。另外,筆者不是推薦或介紹股票給大家,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦!筆者亦不能保證資料是否準確、完整及充分。 敬請留意! |
2010年12月17日星期五
17 Dec 10 - 購入 波司登(3998) (投資組合)
投資組合成立於31 Dec 2009,至 17 Dec 2010為止變動為 26.22%,同期恒生指數變動為 3.85%。現時投資組合中,股票佔80.7%,而現金佔19.3%。
恒生指數 收報22714點 升46點 成交725億元
港股今日窄幅做好,恆生指數午後下試100天線後反彈,收市報22,714點,倒升46點,全日波幅213點;國企指數收報12,468點,升33點。港股全日成交725.43億元。
藍籌股
重磅匯控(0005)回升0.3%,收80.15港元。中移(0941)續跌0.4%,收76.05港元,對手聯通(0762)升0.53%報11.44港元,為7個交易日第6日上漲。昨日跌逾4%的百麗國際(1880)彈2.31%至13.30港元。國泰航空(0293)上漲2.30%至22.20港元,在過去三天下挫9.0%之後有所反彈-股價下跌的部分原因是,國際航空運輸協會對航空業2011年前景不是太樂觀。
大落後思捷(0330)升1.72%報38.50港元,同業利豐(0494)升1.16%報43.80港元,因美經濟數據理想。大市午後反彈,公用股無表現,港燈(0006)跌0.71%至48.85港元,野村上調目標價至57.3元。中電(0002)跌0.24%報62.90港元,野村上調中電目標價16%至65.2元。惟煤氣(0003)升逾1%,跑贏大市0.2%的升幅。油價下跌,油股受壓,中海油(0883)跌0.45%報17.62港元,中石油(0857)持平於9.64港元。
藍籌地產股多下跌 惟恒隆地產尾市抽高4%
香港藍籌地產股多下跌,藍籌地產4隻下跌,2隻上漲,恒隆地產(0101)尾市抽高,升4.31%冠藍籌。
中資地產股多呈弱勢 關注房產稅征收細則
中資地產股多呈弱勢,市場關注內地房產稅消息。內地流傳房產稅征收細則,累進稅率由0.8%-20%,為相關股份帶來不明朗因素。此外,里昂中國研究部董事總經理張耀昌,預計內地明年經濟增長10%,將會進入加息周期。內地將進入加息周期的預期亦打擊地產股表現。中國海外(0688)跌1.22%至14.58港元,華潤置地(1109)持平於13.54港元,富力地產(2777)與雅居樂地產(3383)各跌0.19%及3.36%。恆生指數上升0.2%至22714點。
中資保險股普漲 加息預期提振
瑞士信貸預計,中國CPI 2011年年中將繼續升至6.5%左右;正因為如此,該行預期中國會進一步加息且收益率曲線變陡,盡管10年期國債收益率近日進一步下跌。瑞信認為利率溫和上升的環境對中資上市保險股構成利好。保險公司中期內投資回報有望得到改善,因為保險商賺取資產回報和來自客戶的資金成本之間的差價,利率越高,差價越大。維持中資保險股中性評級。平安(2318)升1.22%報83.00港元,澄清旗下銀行業務整合未變,亦助股價靠穩。相關的不利傳聞已拖累該股連挫兩日;中國太保(2601)升2.40%報29.85港元。
珠寶股走高 業內人士展望樂觀
珠寶股走高,受業內人士的樂觀展望的提振;短線或續佳。據香港《信報》報道,周大福珠寶董事總經理黃紹基表示,今年銷售整體增長超過三成,料在強勁的內需推動下,明年的銷售增長還將高於今年。英皇鐘表珠寶(0887)急升4.67%至1.12港元;東方表行(0398)、Sincere Watch(0444)、明豐珠寶(0860)與億鉆珠寶(0475)均升超過2.5%;六福集團(0590)亦漲1%。
新股上市
大唐新能源(1798)首日掛牌「潛水」,波幅介乎2.17-2.3,全日收報2.19,較招股定價2.33低0.14或6%;成交1.46億股,涉資3.27億。不包括手續費,每手蝕140元。
合生元(1112)首日掛牌「潛水」,波幅介乎9.81-10.8,全日收報10.44,較招股定價11低0.56或5.1%;成交5435.2萬股,涉資5.55億。不包括手續費,每手蝕280元。新鴻基金融表示,合生元較同業有估值溢價:基於湯森路透的利潤預期,其2010財年市盈率為24.5倍,澳優乳業(1717)為16.3倍,雅士利(1230)為18.7倍。該行補充說,合生元的所有嬰兒配方奶粉都由一家法國供應商生產,這意味著其產品質量或有保證。但該行認為,合生元的益生菌沖劑產品仍處在初步階段,可能難以保持高增長率。該行還表示,投資者也擔心合生元的業務-公司依賴於少數獨立供應商,其中Lallenmand和Laiterie de Montaigu分別佔2010年上半年總銷售成本的19%和61%。
異動股
中國生物資源(8129)挫12.68%,報0.062港元;早盤最低0.06港元。尚待落實的收購,令前景堪憂。該公司於9月下旬,已就可能收購竣龍集團,與李高華及成都晨明電動車輛制造訂立不具約束力意向書;惟截止目前尚未落實條款及條件,亦無協議,收購不一定會落實;除此之外不知股價下跌及成交量上升原因。
投資組合更新
筆者前天購入少量波司登(3998),今天再繼續購入一些。同時今天亦沽出同是服裝股的中國利郎(1234)。
筆者收到了配股的建設銀行(0939),亦加入投資組合內。
今天購入
1. 波司登(3998),4000股,3.45元
今天沽出
1. 利郎(1234),2000股,11.70元 (購入價 8.96元)。
以下股息連交易費已計在 實現損益
1. 鄭州燃氣(3928),2000股,人民幣 0.492元 特別股息。
2. 利信達(0738),4000股,港元 0.0430 股息,除淨日 2010/11/17

組合以長線為目標,部份股票會長線持有而部份則短線持有,中風險,既希望長線増長又保持抗跌能力。
註:
1. 交易費已計在 實現損益(Realized P&L) 內。
2. 投資組合金額和股數,按真實比例顯示。
| 31 Dec 2009 | 17 Dec 2010 | 變動 | ||
|---|---|---|---|---|
| 1 | 投資組合 | $500,000 | $631.123 | 26.22% |
| 2 | 恒生指數 | 21872.5點 | 22714.85點 | 3.85% |
恒生指數 收報22714點 升46點 成交725億元
港股今日窄幅做好,恆生指數午後下試100天線後反彈,收市報22,714點,倒升46點,全日波幅213點;國企指數收報12,468點,升33點。港股全日成交725.43億元。
藍籌股
重磅匯控(0005)回升0.3%,收80.15港元。中移(0941)續跌0.4%,收76.05港元,對手聯通(0762)升0.53%報11.44港元,為7個交易日第6日上漲。昨日跌逾4%的百麗國際(1880)彈2.31%至13.30港元。國泰航空(0293)上漲2.30%至22.20港元,在過去三天下挫9.0%之後有所反彈-股價下跌的部分原因是,國際航空運輸協會對航空業2011年前景不是太樂觀。
大落後思捷(0330)升1.72%報38.50港元,同業利豐(0494)升1.16%報43.80港元,因美經濟數據理想。大市午後反彈,公用股無表現,港燈(0006)跌0.71%至48.85港元,野村上調目標價至57.3元。中電(0002)跌0.24%報62.90港元,野村上調中電目標價16%至65.2元。惟煤氣(0003)升逾1%,跑贏大市0.2%的升幅。油價下跌,油股受壓,中海油(0883)跌0.45%報17.62港元,中石油(0857)持平於9.64港元。
藍籌地產股多下跌 惟恒隆地產尾市抽高4%
香港藍籌地產股多下跌,藍籌地產4隻下跌,2隻上漲,恒隆地產(0101)尾市抽高,升4.31%冠藍籌。
中資地產股多呈弱勢 關注房產稅征收細則
中資地產股多呈弱勢,市場關注內地房產稅消息。內地流傳房產稅征收細則,累進稅率由0.8%-20%,為相關股份帶來不明朗因素。此外,里昂中國研究部董事總經理張耀昌,預計內地明年經濟增長10%,將會進入加息周期。內地將進入加息周期的預期亦打擊地產股表現。中國海外(0688)跌1.22%至14.58港元,華潤置地(1109)持平於13.54港元,富力地產(2777)與雅居樂地產(3383)各跌0.19%及3.36%。恆生指數上升0.2%至22714點。
中資保險股普漲 加息預期提振
瑞士信貸預計,中國CPI 2011年年中將繼續升至6.5%左右;正因為如此,該行預期中國會進一步加息且收益率曲線變陡,盡管10年期國債收益率近日進一步下跌。瑞信認為利率溫和上升的環境對中資上市保險股構成利好。保險公司中期內投資回報有望得到改善,因為保險商賺取資產回報和來自客戶的資金成本之間的差價,利率越高,差價越大。維持中資保險股中性評級。平安(2318)升1.22%報83.00港元,澄清旗下銀行業務整合未變,亦助股價靠穩。相關的不利傳聞已拖累該股連挫兩日;中國太保(2601)升2.40%報29.85港元。
珠寶股走高 業內人士展望樂觀
珠寶股走高,受業內人士的樂觀展望的提振;短線或續佳。據香港《信報》報道,周大福珠寶董事總經理黃紹基表示,今年銷售整體增長超過三成,料在強勁的內需推動下,明年的銷售增長還將高於今年。英皇鐘表珠寶(0887)急升4.67%至1.12港元;東方表行(0398)、Sincere Watch(0444)、明豐珠寶(0860)與億鉆珠寶(0475)均升超過2.5%;六福集團(0590)亦漲1%。
新股上市
大唐新能源(1798)首日掛牌「潛水」,波幅介乎2.17-2.3,全日收報2.19,較招股定價2.33低0.14或6%;成交1.46億股,涉資3.27億。不包括手續費,每手蝕140元。
合生元(1112)首日掛牌「潛水」,波幅介乎9.81-10.8,全日收報10.44,較招股定價11低0.56或5.1%;成交5435.2萬股,涉資5.55億。不包括手續費,每手蝕280元。新鴻基金融表示,合生元較同業有估值溢價:基於湯森路透的利潤預期,其2010財年市盈率為24.5倍,澳優乳業(1717)為16.3倍,雅士利(1230)為18.7倍。該行補充說,合生元的所有嬰兒配方奶粉都由一家法國供應商生產,這意味著其產品質量或有保證。但該行認為,合生元的益生菌沖劑產品仍處在初步階段,可能難以保持高增長率。該行還表示,投資者也擔心合生元的業務-公司依賴於少數獨立供應商,其中Lallenmand和Laiterie de Montaigu分別佔2010年上半年總銷售成本的19%和61%。
異動股
中國生物資源(8129)挫12.68%,報0.062港元;早盤最低0.06港元。尚待落實的收購,令前景堪憂。該公司於9月下旬,已就可能收購竣龍集團,與李高華及成都晨明電動車輛制造訂立不具約束力意向書;惟截止目前尚未落實條款及條件,亦無協議,收購不一定會落實;除此之外不知股價下跌及成交量上升原因。
投資組合更新
筆者前天購入少量波司登(3998),今天再繼續購入一些。同時今天亦沽出同是服裝股的中國利郎(1234)。
筆者收到了配股的建設銀行(0939),亦加入投資組合內。
今天購入
1. 波司登(3998),4000股,3.45元
今天沽出
1. 利郎(1234),2000股,11.70元 (購入價 8.96元)。
以下股息連交易費已計在 實現損益
1. 鄭州燃氣(3928),2000股,人民幣 0.492元 特別股息。
2. 利信達(0738),4000股,港元 0.0430 股息,除淨日 2010/11/17

組合以長線為目標,部份股票會長線持有而部份則短線持有,中風險,既希望長線増長又保持抗跌能力。
註:
1. 交易費已計在 實現損益(Realized P&L) 內。
2. 投資組合金額和股數,按真實比例顯示。
| 本網誌內容版權為本人「藍兵」所有,敬請注意。 筆者相信「從錯誤中學習、從歷史中汲取教訓」這個道理,藉此為自己的投資決定留個記錄。另外,筆者不是推薦或介紹股票給大家,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦!筆者亦不能保證資料是否準確、完整及充分。 敬請留意! |
訂閱:
文章 (Atom)
您可能也喜歡:
