顯示包含「02233.HK 西部水泥」標籤的文章。顯示所有文章

2011年3月9日星期三

09 Mar 11 - 3600萬套保障住房動工 水泥股爆升

3600萬套保障住房動工 水泥股爆升

來源: investor 投資一週


國務院總理溫家寶表示,未來五年,中國計畫新建保障性住房3600萬套,是過去10年建設規模的兩倍,帶動水泥股全線起飛。


中國今年首要任務就是要抗通脹, 當中壓物價與房價,成為首要工作 ,象徵中國即將進入保障性住房建設的高速跑道。國務院總理溫家寶表示,未來五年,中國計畫新建保障性住房3600萬套,是過去10年建設規模的兩倍;同時,每年還將改造農村危房150萬戶以上。到「十二五」末,全國城鎮保障性住房覆蓋率將從目前的7%至8%提高到20%以上,以解決城鎮低收入家庭住房問題。其中,今年全國就將開工建設保障性住房和棚戶區改造住房1000萬套,比上年增長70%以上,成為歷年之最。

建房必須的水泥行業,立即需求大增。中國政府今年的目標是通過跨省收購,將前十大水泥生產商的總體市場份額,從目前的28%提升至2015年的45%以上,預料整個行業都將會有所得益。水泥股率先起飛,受國策帶動,必將持續爆升。

國務院總理溫家寶於「兩會」開幕前夕發表講話,今年的「頭號工作」是壓抑物價與房價,表明會以四招壓通脹,而解決樓價方面,則會增加樓宇供應,所以未來幾年將會大量建設保障性住房。根據國務院有關部門要求,各地今年計畫建設的項目,最遲在11月底前要全部開工建設,同時在保證工程質量的前提下要加快進度,今年全國共將建設城鎮保障性住房1000萬間,較去年的590萬間增加70%。未來五年,中國計畫新建保障性住房3600萬套,是過去10年建設規模的兩倍,成為歷年之最;同時,每年還將改造農村危房150萬戶以上。到「十二五」末,全國城鎮保障性住房覆蓋率將從目前的7%至8%提高到20%以上,以解決城鎮低收入家庭住房問題。


建屋高鐵齊動工

保障房建屋需求大增,水泥生產商就是最大受惠者之一。由於水泥可以廣泛應用於道路、橋樑、房屋等建築工程,加上是一個週期性強的行業。傳統上每年的1月及2月是水泥的傳統淡季,因為該月份是內地春節前工人回鄉度歲,令施工速度大減,每年第4季是旺季,因降雨量低適合工程進行,但今年情況卻與往常有異。

現時水泥價格僅較去年12月動工高峰期微跌,由此可知水泥供應相當緊張,而當春節後各地氣溫回升,施工項目亦預料會增加,加上「十二五」節能減排目標較「十一五」期間更高,落後產能整合速度將再加快,未來3至5年間對內地水泥龍頭而言,是極景氣的黃金時期。瑞銀指,第一季通常是水泥消費淡季,不過,今年水泥價格維持高企,年初至今華東價格每噸約100元人民幣,較去年平均價高,結果有機會令當地水泥生產商季內每噸毛利按年倍增;華東生產線逐步有序恢復運作,避免供應湧入市場,加上需求開始復甦及庫存低企,相信水泥價格下行空間有限。


地區分析

華東地區產能增加相對少和水泥投資增速相對低,西北和華北則相對多;截止2010年底,全國有16個省區產能超過900公斤,政策規定不再審批生產線,包括寧夏、安徽、內蒙古、浙江、新疆、陝西、山西、廣西、江西、湖北、四川、遼寧、河北等。

華東區域——向好趨勢最明顯:邊際供應小於邊際需求,落後產能佔比例少,對於淘汰落後產能的依賴性小,企業協同日趨熟練,毛利率逐步提高。

三北區域(華北/東北/西北)——潛力最大:「十二五」期間需求快速增長,區內高集中度維持高毛利率。落後產能多給與大企業增長的空間,同時增加了區內供應的不確定性。由於需求增長速度最快,料西北地區發展最有潛力。

中南區域——需求穩定:行業競爭激烈,利潤較微,但邊際產能迅速下降,價格反彈力度可能較大,料中南區域需求穩定增長。

西南區域——價格尋底階段:西南地區的需求受災後重建影響較大,未來的高增長存在較大的不確定性。料產能釋放較快,價格持續下跌。


水泥價格 水漲船高

中央今年起提出加大保障房供應,亦有地方政府為千萬個單位供應簽下「責任狀」,對建材需求年內將增加。隨着政府大力興建更多保障房,水泥的需求一定會提高。現時保障房一般每平方米使用約400公斤水泥,螺紋鋼每平米約使用60至80公斤,相比起商品房每平米平均使用300公斤水泥為多,螺紋鋼則每平米則需要80至120公斤。以保障房建設為例,今年建設規畫1000萬套,按每套保障房建築面積為60平方米,每平方米消耗水泥0.4噸(1噸=1000公斤),單是新增的保障房便將帶來大約2.4億噸水泥需求。

另一方面,今年是內地「四縱四橫」高鐵客運專的建造高峰期,現時內地34條高鐵客運專中,有21條仍在動工,當中有9條將在今年內通車,預計今年高鐵工程將對基建類水泥需求造成高度刺激。

中信證券分析員表示,從上述分析來看,由於鐵路、公路等基建領域投資在2010年都達到一個歷史高位,使今年基建領域水泥需求增長的貢獻減弱;此時保障性住房建設將會在很大程度上緩解房地產領域水泥需求不確定的預期。我們預計今年水泥需求增長將在9%至11.2%之間(約1.70至2.12億噸),再加上1億噸落後產能淘汰,2011年後續供需狀況將會明顯改善。維持行業「強於大市」評級。


今年需求創歷史新高

根據中國水泥協會預計,中國今年水泥需求量有可能接近21億噸,去年產量為18.68億噸,創歷史新高,預期2011年水泥的總需求和產能將分別同比上漲9%和5%,這將會導致3,000萬噸的短缺。此外,以西北五省今年新開工和規畫的重點工程來統計,交通基礎設施建設在西北地方需求殷切。在東部,大規模城市基礎建設需要上馬,包括城市道路、軌道交通和水煤氣等配套設施,長遠對水泥需求提供支持。

一條新生產線由設計、施工安裝、試產3個階段,需要12至18個月的時間。2008、2009年的水泥行業投資按年增長達到60%以上,09、10年新產能投放將達到高峰。2010年全國新投產新型水泥生產線203條,2009年為176條,產能卻從1.95億噸增至2.43億噸,按年增加近25%。2010年水泥行業固定資產投資按年增加3%,受惠於暫停新建政策,水泥新開工固定資產投資按年下降34%,為連續第10個月出現負增長,意味着2011年下半年,新投放生產線將大幅下降,供應減少有利水泥價格。中國水泥協會秘書長孔祥忠不久前分析表示,雖然2010年水泥產量18.68億噸,又創了新高,但是,今年水泥市場需求仍保持旺盛,有可能接近21億噸,有望再創新高。


積極減排 推進行業整合

其實,為了配合經濟發展,中國政府近年對不同行業積極進行整合,將產量小的企業關閉或者合併入大企業中,這樣有助於節能減排、提高市場營運效率。中國政府的目標是通過跨省收購,將前十大水泥生產商的總體市場份額,從目前的28%提升至2015年的45%以上。政府和相關管理部門,過去數月相繼出台了一系列法規和政策,以監控水泥業新晉企業和產能增量。2010年第3季度,一些地方水泥生產商已經被迫關閉,中央預期,2012年前將完全淘汰3.5億噸的落後產能。

國家發改委今年1月下旬公布的數據中顯示,2010年全國水泥產量186796萬噸,同比增長15.5%,增速同比減緩2.4個百分點。12月末,重點建材企業水泥庫存1412萬噸,同比上升10.7%。因此,工信部去年底召開的全國原材料工業座談會要求建材工業在「十二五」期間要嚴格控制總量,防止盲目擴張和重複建設,加快淘汰落後產能。要大力實施節能減排和循環經濟,全面提高建材產品生產領域內的能效水平,重點推進以水泥、水泥混凝土及其製品、牆體材料等行業資源綜合利用。

據里昂報告指,政府限制新增產量為內地水泥企業提供理想經營環境,水泥作為政策主導的產業,其價格無論在供應與涉及能源效益及低排放下,需求有望上調,並限制在中國西部以外的新產能申請,明年供求平衡下有利價格上升,並估計水泥價格2011 年升5%、2012 年升9%及2013 年升11%;在產品價格上升5%下,水泥股每股盈利可提升13%至28%。

根據一份水泥行業報告指出,緊縮政策對中國商品及原材料價格短期必有所影響,中國2月份新年,以及東北嚴寒天氣等季節因素,令建築活動暫緩,打壓多個地區水泥價格,建築商在第1季對水泥原材料需求放緩。隨着庫存量調整、補充,加上中國保障房加快興建、行業整合加劇,料水泥股第2季至未來12個月前景仍較佳。


水泥股2011年預測估值


股份

1年目標價

預測市盈率

預測市帳率

1年回報(%)

評級

華潤水泥(01313)

7.12

15.7

4.1

79.66

增持

西部水泥(02233)

3.28

7.86

2.55

66.27

增持

安徽海螺水泥(00914)

41.94

25.1

5.08

65.53

持有

中國建材(03323)

23.97

23.3

3.47

43.77

持有

山水水泥(00691)

6.99

13.3

3.23

43.74

增持

金隅(02009)

13.22

14.3

3.02

43.44

持有

中材(01893)

9.21

16.8

2.99

37.17

增持

亞洲水泥(00743)

4.29

13.7

0.93

5.44

減持

台泥國際(01136)

3.67

10.3

0.64

-0.63

持有


華潤水泥(01313)

公司從事石灰石開採,以及水泥產品、熟料及混凝土的生產、銷售及分銷,並以「華潤」及「紅水河」商標在廣東、廣西及福建地區進行銷售。華潤水泥進行西江擴展,並計畫利用江海物流網絡拓展至中國華南地區。上月公司以總代價約2.77億元人民幣,擬收購在福建省龍岩市在建中的水泥生產基地,加強業務發展。至2010年年底,集團的熟料、水泥及混凝土的年產能將分別增至3,370萬噸、4,510萬噸及2,310萬立方米,按年增長64%、58%及51%。

華潤水泥去年開始首次進軍山西市場,因為當地目前還沒有龍頭企業,集團以取得當地25%市場佔有率為目標,預計2015年山西省的產能4000萬至5000萬噸,增長1000萬噸以上。今年預測市盈率13.4倍,建議增持,日標價7.12元。


華潤水泥上月收購在福建省龍岩市在建中的水泥生產基地,加強業務發展。


市值

431.51億

每股盈利(港元)

0.4

市盈率(倍)

16.55

收益率

N/A


財務比率

2010/12

2009/12

2008/12

流動比率(倍)

0.7

1.58

0.42

速動比率(倍)

0.6

1.46

0.34

長期債項/股東權益(%)

54.58

51.22

38.63

總債項/股東權益(%)

88.1

76.5

103

總債項/資本運用(%)

55.6

49.27

73.02

股東權益回報率(%)

13.8

8.24

17.43

資本運用回報率(%)

8.71

5.31

12.35

總資產回報率(%)

5.78

4.17

7.12

經營利潤率(%)

15.78

15.16

14.23

稅前利潤率(%)

15.78

15.26

14.23

邊際利潤率(%)

14.43

14.63

13.16

存貨周轉率(倍)

11.96

11.47

15.22

派息比率(%)

14.38

0

0


西部水泥(02233)

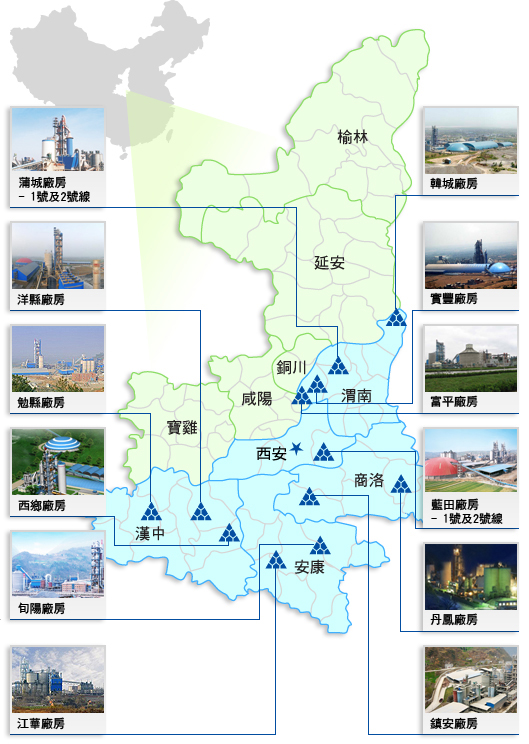
公司從事水泥生產,為陝西省的主要水泥生產商,在大西北開展規畫方面擔當重要角色,以「堯柏」及「堯柏水泥」商標銷售水泥產品,要用於建設高速公路、橋樑、鐵路及道路等基建項目及住宅樓宇。截至2010年8月,其於陝西省擁有8條水泥生產,總年產能為960萬噸,以產能計乃陝西省第二大水泥生產商。

公司計畫通過收購額外生產設施及興建新生產設施進一步擴充產能。計畫積極尋求陝西省南部其他地方、甘肅省或四川省的收購機會,近期成功發行4 億美元2016 年優先票據,已為擴展計畫作好部署。給予增持評級,目標價3.28元。


西部水泥於陝西省擁有8條水泥生產線,以產能計乃陝西省第二大水泥生產商。


市值

125.81億

每股盈利(港元)

0.3

市盈率(倍)

9.83

收益率

0.61%


財務比率

2010/12

2009/12

2008/12

流動比率(倍)

0.62

0.43

0.52

速動比率(倍)

0.52

0.36

0.37

長期債項/股東權益(%)

3.71

28.35

43.77

總債項/股東權益(%)

34.21

129.81

72.71

總債項/資本運用(%)

32.2

92.29

48.74

股東權益回報率(%)

26.13

26.02

26.47

資本運用回報率(%)

24.59

18.5

17.74

總資產回報率(%)

16.68

9

12.78

經營利潤率(%)

39.08

40.63

32.7

稅前利潤率(%)

35.72

24.73

29.76

邊際利潤率(%)

31.25

21.79

28.42

存貨周轉率(倍)

17.74

11.76

10.63

派息比率(%)

6

0

0


安徽海螺水泥(00914)

公司作為中國水泥行業的龍頭企業,去年產量預計將達到1.4億噸,佔全國產量7.7%,相比國際大型水泥企業的市佔率而言,海螺的增長空間仍然龐大。公司擁有5000萬噸產能,去年上半年收購了雲南龍陵匯合水泥,料未來兩年產能增長20%。

海螺擁有優質的石灰石資源和便捷的運輸通道,增強成本優勢,並在技術上領先其他對手,餘熱發電的效率可以達到每噸熟料發電40度。另外,每噸水泥費用僅為23.25元,期間費用率僅為11%,屬行業最低水平。

華東區域的供應短缺和市場協同效應,令該區毛利率逐漸提升。海螺在華東的銷售率約50%,安徽、江蘇、浙江的水泥價格從7月底以來累積漲幅達到每噸160、265元及215元,料毛利率的提升幅度非常可觀。今年預測市盈率為20.8倍,預測市帳率3.1倍,目標價41.94元,可以買入並持有。


海螺水泥去年上半年收購了雲南龍陵匯合水泥,料未來兩年產能增長20%。


市值

355.61億

每股盈利(港元)

1.13

市盈率(倍)

36.42

收益率

0.48%


財務比率

2009/12

2008/12

2007/12

流動比率(倍)

0.87

1.24

0.77

速動比率(倍)

0.69

1.07

0.61

長期債項/股東權益(%)

19.07

24.71

91.09

總債項/股東權益(%)

33.86

44.34

136.88

總債項/資本運用(%)

27.42

34.7

69.33

股東權益回報率(%)

12.39

10.68

23

資本運用回報率(%)

10.04

8.35

11.65

總資產回報率(%)

7.46

6.15

8.02

經營利潤率(%)

19.85

13.48

18.63

稅前利潤率(%)

18.04

13.49

18.65

邊際利潤率(%)

14.02

10.76

13.21

存貨周轉率(倍)

11.51

12.95

12.02

派息比率(%)

17.68

19.35

0


中國建材(03323)

中國建材主要經營水泥、輕質建材、玻璃纖維及玻璃鋼製品以及工程服務業務,業務遍布東北、東部沿海地區、山東及河南等地。隨著中國對水泥行業結構調整力度的加强,落後產能的退出和對新建產能的限制,將推動水泥行業健康發展。中央的「一號文件」提出,把支持農民建房作為擴大內需的重大舉措,採取有效措施推動「建材下鄉」,對建材行業是極大利好,集團於去年以7.5億元收購母公司水泥業務,進一步鞏固其行業龍頭地位。

內地住建部今年將興建保障房1000萬套,較去年的580萬套大增逾72%,加上各項基建工程上馬,以及落實建材下鄉,今年水泥及建材需求必增。但中國建材股價已上漲不少今年預測市盈率為14.9倍,建議持有。


中國建材去年以7.5億元收購母公司水泥業務,進一步鞏固其行業龍頭地位。


市值

315.27億

每股盈利(港元)

1.09

市盈率(倍)

20.07

收益率

0.37%


財務比率

2009/12

2008/12

2007/12

流動比率(倍)

0.54

0.48

0.69

速動比率(倍)

0.42

0.4

0.59

長期債項/股東權益(%)

155.7

88.42

63.88

總債項/股東權益(%)

327.86

286.8

181.18

總債項/資本運用(%)

109.27

122.43

90.24

股東權益回報率(%)

18.24

17.12

12.35

資本運用回報率(%)

6.08

7.31

6.15

總資產回報率(%)

3.05

2.57

3.05

經營利潤率(%)

11.21

7.63

10.89

稅前利潤率(%)

11.24

8.22

13.08

邊際利潤率(%)

7.06

5.73

8.68

存貨周轉率(倍)

7.02

7.91

6.92

派息比率(%)

7.29

6.62

7.67


山水水泥(00691)

集團主要在中國從事熟料和水泥生產,於山東、遼寧兩省起家,今年將加快向山西、內蒙等週邊省份擴張。去年建材下鄉落戶山東和寧夏,而作為山東最大水泥企業之山水可率先受惠,山東去年底每噸水泥價格升至385元人民幣,全年每噸毛利約50元人民幣,年底時一度超過70元人民幣。

山東去年削減過剩產能1,600萬噸,管理層料今年再削1,000萬噸。山水在遼寧和內蒙的合營企業將獲台資亞洲水泥(00743)入股30%股權,台泥亦會認購山水10%股權,對山水水泥未來發展有利,今年預測市盈率為11.7倍,預測市帳率2.2倍,可以買入並持有。


山東最大水泥企業之山水,今年將加快向山西、內蒙等週邊省份擴張。


市值

169.24億

每股盈利(港元)

0.29

市盈率(倍)

20.87

收益率

1.61%


財務比率

2009/12

2008/12

2007/12

流動比率(倍)

0.67

0.6

0.51

速動比率(倍)

0.5

0.43

0.4

長期債項/股東權益(%)

68.91

44.03

74.55

總債項/股東權益(%)

111.69

104.72

173.06

總債項/資本運用(%)

59.79

62.94

83.68

股東權益回報率(%)

13.6

11.83

8.37

資本運用回報率(%)

7.28

7.11

4.05

總資產回報率(%)

4.8

4.22

2.06

經營利潤率(%)

14.33

9.51

6.35

稅前利潤率(%)

10.79

9.51

6.35

邊際利潤率(%)

8.04

7.19

5.11

存貨周轉率(倍)

10.39

8.42

7.78

派息比率(%)

34.08

29.3

0


北京金隅(02009)

金隅從事四大類業務板塊:水泥、新型建築材料、物業投資及管理,以及房地產開發。金隅是北京及環渤海一帶最大的建材生產商,市佔率高達80%,在該地區的水泥議價上,基本可壟斷價格。金隅上月底宣布,獲中國證監會核准首次公開發行和換股吸收合併太行水泥(滬:600553),成為2011年首家回歸A股的H股上市公司,計畫發行約4.1億股A股。

金隅受惠內地「十二五」規畫,目標價11.8元,反映近期收購,以及發展水泥和物業項目。預期至今年年底產能將升至4000萬噸,規模上當然難與海螺(00914)及中建材(03323)等全國性水泥企業等相提並論,現價過高,予持有評級。


金隅受惠內地「十二五」規畫,目標價11.8元,反映近期收購,以及發展水泥和物業項目。


市值

136.12億

每股盈利(港元)

0.7

市盈率(倍)

16.6

收益率

0.69%


財務比率

2009/12

2008/12

2007/12

流動比率(倍)

1.46

0.83

0.73

速動比率(倍)

0.73

0.35

0.39

長期債項/股東權益(%)

42.47

25.53

24.52

總債項/股東權益(%)

63.75

95.78

135.42

總債項/資本運用(%)

37.8

58.02

72.94

股東權益回報率(%)

12.88

18.01

18.02

資本運用回報率(%)

7.64

10.91

9.71

總資產回報率(%)

4.93

5.2

2.98

經營利潤率(%)

18.81

22.71

10.72

稅前利潤率(%)

24.63

22.31

10.63

邊際利潤率(%)

17.39

15.45

7.96

存貨周轉率(倍)

1.1

1.35

1.6

派息比率(%)

11.11

0

0


亞洲水泥(00743)

亞洲水泥是長江中游地區(包括江西及湖北省)的綜合水泥生產商之一,業務遍及四川地區。集團的綜合業務由開採主要原料以至生產。但受四川省水泥產能過剩影響,亞洲水泥中期純利倒退65%,僅賺1.68億元人民幣;至於毛利率則一路下跌,由09 年的32%,跌至去年第三季的16%。

集團將於2010年開始建設可焚燒城市污泥的環保型新型乾法旋窯,除可減低環境污染外,更可帶來城市廢棄物處理收益,未來將繼續研究在生產過程中採用不同種類的廢料作材料,自2008 年四川發生大地震後,災後重建帶來巨大的水泥需求,導致外省水泥大量進入四川當地,最終造成華中地區產能過剩,水泥售價一蹶不振,繼續給予減持評級。


四川發生大地震後,災後重建帶來巨大的水泥需求,對主力在四川發展的亞洲水泥有利。


市值

66.14億

每股盈利(港元)

0.45

市盈率(倍)

9.55

收益率

2.68%


財務比率

2009/12

2008/12

2007/12

流動比率(倍)

1.84

1.84

1.69

速動比率(倍)

1.55

1.62

1.41

長期債項/股東權益(%)

56.41

38.69

47.31

總債項/股東權益(%)

44.14

41.9

40.5

總債項/資本運用(%)

37.8

58.02

72.94

股東權益回報率(%)

8.8

6.35

6.41

資本運用回報率(%)

5.54

4.51

4.03

總資產回報率(%)

4.82

3.75

3.45

經營利潤率(%)

16.53

14.31

15.33

稅前利潤率(%)

16.55

14.38

15.4

邊際利潤率(%)

14.5

12.64

10.92

存貨周轉率(倍)

8.69

7.82

8.06

派息比率(%)

25.64

33.33

0


2010年12月18日星期六

18 Dec 10 - 西部水泥(2233) 中期業績

西部水泥(2233)是半新股,今年8月23日上市,以1.69港元定價上市,集資13.91億元。

股書披露,西部水泥(2233)集資所得的約46%將用作擴充產能,餘下約54%用作償還貸款,其中包括約3.38億元的工銀國際融資及約1.69億元的工銀融資。

截至2010年4月底止,西部水泥(2233)長期及短期借貸分別有7億多元人民幣,即合共接近15億元人民幣。換句話說,上市集資後,借貸金額將下降到8億元人民幣左右。

最近,西部水泥(2233)與工銀國際融資簽訂定期貸款融資協議,貸款金額為0.85億美元,資協議訂立日起計為期6個月,可要求進一步延期6月。根據協議條款,大股東張繼民於貸款期內須保持至少35%持股量,現時張繼民持股41%。


陝西省水泥產銷量

陝西省的水泥生產雖然規模較小, 但近幾年增長強勁。全省水泥生產總量由2006年的2380萬噸上升至2009年的4480萬噸,複合年增長率達23.5%,遠遠超過全國9.5%的水準;全省水泥消費量21.5%的複合年增長率也高於全國9.9%的水準。

受惠于西部大開發及政府的經濟刺激政策,陝西省水泥消費量的高增長率直接歸因於較高的固定資產投資。另外,於2009 年6 月,國務院批准《2009年至2020年關中——天水經濟區發展規劃》,旨在促進區域協調發展及建立“西部大開發”計畫的平臺,該區域計畫為西北地方貢獻國內生產總值總量的比重超過三分之一,該區域的規劃專案包括發電廠建設、建設西安至咸陽地鐵等專案,該規劃建設將為陝西省的水泥市場的需求帶來增長。

淘汰落後產能有助於提高行業集中度。水泥行業整體上呈供大於求的格局,近年來,相關部門發佈了一系列水泥行業淘汰落後產能的相關政策通知及意見,最近時間2010 年7 月28 日報導的《新版水泥產業發展政策》的目標是在2015年前,徹底淘汰各類水泥產能,依法關閉環保、能耗和水泥產品品質不達標的各類水泥生產企業。2010 年的計畫淘汰產能量為1.07 億噸,9 月底前淘汰9155萬噸。2010 年8 月8 日工信部頒佈的2010 年各行業淘汰落後產能企業名單中,水泥行業陝西省36家企業總計約530萬噸。


西部水泥(2233)

西部水泥(2233)是中國陜西省第二大水泥生產商。冀東股份(000401)是第一大。近年來,冀東水泥(000401)按照“鞏固華北,挺進東北,開拓西北”的“三北”發展戰略,在以唐山為大本營,不斷向東北,西北,京津,內蒙古區域發展。

西部水泥(2233)主要在中國陝西省從事水泥生產,以「堯柏」及「堯柏水泥」商標銷售,主要用於建設高速公路、橋樑、鐵路及道路等基建項目以及住宅樓宇。西部水泥(2233)之水泥產品可分類為高標號水泥及低標號水泥。高標號水泥主要用於政府基建項目,低標號水泥主要在住宅樓宇中使用。

西部水泥(2233)的所有生產線均採用新型乾法技術,與非新型乾法技術相比,該技術生產水泥需要較少能源及更為環保。

石灰石為主要原材料,集團在蒲城、藍田等生產設施附近的石灰石採石場的採礦權,為集團提供運輸成本低廉并穩定可靠的優質石灰石供應及充足的儲量,可以滿足現有產量30 年的石灰石需求。

西部水泥(2233)指,西部大開發有多個大型基建項目,如寶雞——漢中——巴中鐵路等即將動工,水泥需求仍高企。


公司簡介西部水泥(2233)主要在中國陝西省從事水泥生產及銷售。。
市值(港元)123.69億
現時股價2.91元 (2010-12-17收市價)
市盈率 (倍)-- 倍
2009 每股盈利(港元)--
2010 每股盈利(港元)0.110人民幣 (上半年止)
股東資金回報率 (ROE)30.0%


西部水泥(2233)中期業績

8月27日 西部水泥(1893)公布上半年收益升110.5%至12.1億元人民幣(下同),純利159.1%至3.6億元,每股盈利11分,維持不派中期息。

收益增加乃由於集團業務穩健增長令銷量增加所致。

毛利率由上年同期39.6%,微跌至39.1%。毛利率下跌乃因 煤炭成本上升 (佔銷售成本的36.4%),主要是由於新增的鎮安、丹鳳及洋縣生產線較其他生產線離煤礦的距離遠,令煤炭運輸成本增加所致。另,電力成本佔銷售成本的18.4%。


發展 及 2011年目標

在水泥生產方面,西部水泥(2233)目前的水泥年產能達5820萬噸,管理層預計,透過投資和併購,今明兩年產能將可提升至7000萬至1億噸。大西北是中國水泥需求最為殷切的地區,中材(1893)把握先機,搶先在區內建立起龐大的水泥產銷網,其西北水泥產能目前約為3420萬噸,3年內將增至8000萬噸。


產能提升

2010年年頭,西部水泥(2233)以人民幣1.8億元收購了陝西秀山水泥,秀山水泥廠年生產能力為60萬噸。交易內容還包括旬陽秀山龍水泥加工廠。

西部水泥(2233)於陝西省擁有8條水泥生產線,合共產能達到960萬噸,去年實際產量510萬噸。公司正在陜西省蒲城縣和西鄉縣各興建一條生產線,產能分別為110萬噸,總年產能達220萬噸。同時亦正在藍田生產設施安裝新水泥磨,預期將增加集團的年產能70萬噸。

預期該等額外生產設施於2011年2月前落成後,將使集團的年產能增加至1250萬噸。

另外,該公司正在洽淡收購鄰近的江華水泥,已投入了1億元人民幣按金。江華水泥年產能約110萬噸,目前在安康地區的市場佔有率60%至70%。

產能產能
2008年尾342萬噸--
2009年尾740萬噸旬陽生產設施1月投產200萬噸
收購的鎮安70萬噸
收購的丹鳳110萬噸
2010年7月960萬噸洋縣生產設施1月投產110萬噸
勉縣生產設施7月投產110萬噸
2011年初1250萬噸另收購江華水泥中
收購後1360萬噸

成本

石灰石為生產水泥使用的主要原材料。西部水泥(2233)已取得位於生產設施附近的多個石灰石採石場的開採權,可以低運輸成本獲得石灰石供應。

煤炭成本佔銷售成本的36.4%。另,電力成本佔銷售成本的18.4%。筆者暫時未有比較西部水泥(1893)與其它水泥股成本比例的分別。


基建項目

西部水泥(2233)贏得該省基建項目的大量合約,包括
■ 西安-安康 複線鐵路10個標段中的7個、
■ 大同-西安 客運線4.5個標段中的2.5個及
■ 西安市地鐵15個標段中的4個。


西部水泥價格

產量增長看中西部,成本價格彈性看東部

■ 2010年7月起,受到停產限電,洪澇災害,煤炭漲價,需求旺季等多重因素共同影響,全國各地水泥價格均出現大幅上漲。其中,上漲幅度最為明顯的是限電力度最大的華東地區和中南地區。
■ 從全國范圍來看,西北,西南等區域水泥增長最為顯著。其中,內蒙古,黑龍江,湖北,海南,四川,貴州產量累計同比增幅分別高達 27.00%,35.91%,28.33%,57.09%;53.05%,28.55%,陝西24.49%,甘肅35.15%,青海35.08%,寧夏 23.58%。

西部水泥(2233)處於陝西,從大方向來看,可預期水泥銷售增長顯著。但同時,因為產能投放較多,西部需求面旺盛吸引安徽海螺水泥(0914)亦進軍陜西市場,業務競爭亦會漸大,水泥價格升幅相比華東地區應該較低。

水泥價格 - 陝西

陝西省產能供應與價格
http://www.dcement.com/Article/201011/93161.html

進入11月,西北地區大部分市場進入施工淡季,但陝西省關中,陝南仍為傳統施工旺季,而價格出現大幅回落,與新增產能釋放有直接關係。據數字水泥網統計,2010年陝西省共有15條熟料生產線投產,產能1700萬噸,其中,寶雞地區有5條,漢中有2條,兩地區也正是此次價格下降幅度最大的區域,同比下跌分別為15%,26%。

從目前市場情況來看,西安市場價格仍處在高位,主要是由於河南限電進入量減少,而其他地區價格都出現向下走勢,後市隨著新增生產線全面釋放,壓力將會越來越大。

另外,據數字水泥統計,2011年陝西省仍將有近1000萬噸產能投放市場。


預期盈利,預期市盈率

假設下半年營業額增長25%,西部水泥(2233)在2010年度
■ 預期營業額 12.1億元人民幣 x 2.25 = 27.2億元
■ 預期盈利 8億元人民幣左右
以現價2.91港元,市值123.69億計,2010年度預期市盈率為13.5倍左右。

另外,根據大和證券數字,西部水泥(2233)在2011年度
■ 預期營業額 38億元
■ 預期盈利 11.6億元人民幣
以現價2.91港元,市值123.69億計,2011年度預期市盈率為9.3倍左右。


短評

先談一談風險等。

西部水泥(2233)業務極度依賴陝西省建築業。西部水泥(2233)的產品僅於陝西省銷售,地區分佈不夠多元化,使集團承擔陝西省經濟情況波動的風險。

與其它水泥股一樣,成本包括煤炭、電力以及原材料。成本價格上漲的可能使水泥企業不能維持現有成本率。又和其水泥股一樣,如水泥成品整體供過於求,產品價格會有下跌風險,但短期大幅上漲可能性不大。


城鎮化,建材下鄉

今年10月,發改委、商務部等六部委聯合公布,將於山東省及寧夏回族自治區實施建材下鄉試點工作,水泥行業地域性較強,企業間較難跨區進行銷售,因此在試點工作正式推行後,以山東及西北地區為根據地的水泥企業將最先受惠。

據有關通知指出,首階段計畫主要是推動農房建設所需大宗建材下鄉,為保證試點工作效果,期間「建材下鄉」會以推動水泥產品下鄉為主。預期「建材下鄉」的政策將會陸續於全國不同地區推出。事實上,西部開發將為中央未來一段時間的重要發展方向,「建材下鄉」稍後亦有望於西部地區推出,西部水泥(2233)稍後同樣可望從有關政策中獲益。

事實上,西部水泥(2233)是今年11月200多間“建材下鄉推進工作試點單位“之一,在“2010年建材下鄉推進工作總結大會“,加入研究擴大建材下鄉試點區域和試點品種的可行性。


淘汰落後產能,整合

陝西省2010年淘汰落後生產能力涉及水泥企業36家,538.8萬噸的落後產能將要關停。事實上,陝西省水泥產業落後產能的淘汰已經走在了全國的前列,據統計,2007年淘汰落後產能357.4萬噸,2008年淘汰756萬噸,2009年淘汰506萬噸,三年累積共1619萬噸,超額3倍完成國家下達計劃,水泥行業產業結構調整步伐近幾年明顯加快,為水泥產業發展創造了市場空間。

雖然淘汰落後產能中,西部水泥(2233)有40萬噸水泥,但相對近960萬噸而言,應影響不大。

西部水泥(2233)未來會在現有核心市場(陝西省)周邊發展及收購, 西部水泥(2233)正洽談購入位於安康的江華水泥,以控制當地水泥市場全部份額。

西部水泥(2233)作為陝西省第二大水泥生產商,具有一定的行業地區領導力,集團的所有生產線均採用新型幹法技術,淘汰落後產能政策將利好集團鞏固其地區行業地位。


地區競爭力

目前西部水泥(2233)主要競爭者包括冀東水泥(000401)、聲威水泥、寶雞眾喜水泥、中材水泥(1893)及義大利水泥集團的附屬公司陝西富平水泥。此外;安徽海螺水泥(0914)在陜西省興建水泥廠房,可能成為西部水泥(2233)競爭對手。

冀東水泥(000401)是中國陜西省第一大水泥生產商,西部水泥(2233)是第二大。冀東水泥(000401)大本營在華北,在華北的對手是北京金隅(2009),詳看 16 Dec 10 - 北京金隅(2009) 第3季業績 。冀東水泥(000401)還佈局西北,東北,實施“三北“戰略,水泥產能分佈華北地區(河北內蒙古),東北地區(吉林),西南地區(湖南),西北地區(陝西),產能5500萬噸,在建產能2000萬噸。

陜西省 水泥股2010 產能備註
中材水泥(1893)85萬噸生產綫1條
冀東水泥(000401)1100萬噸生產綫7條 (920萬噸 + 180萬噸)
西部水泥(2233)960萬噸
聲威水泥512萬噸生產綫4條
寶雞眾喜382萬噸生產綫6條
義大利水泥384萬噸生產綫1條
安徽海螺水泥(0914)--興建水泥廠房中
陜西省合計3662萬噸


西部大開發

西部大開發

「西部大開發」是中國大陸的一項政策,目的是要把「東部沿海地區的剩餘經濟發展能力,用以提高西部地區的經濟、社會發展水準、鞏固國防。受惠於西部大開發政策的省區包括:內蒙古、陝西、寧夏、甘肅、新疆、青海、西藏、重慶、四川、貴州、雲南、廣西等11個省區及1個直轄市。

「西部大開發」按50年期間劃分為三大階段:

■ 奠定基礎階段:2001-2010年,重點是調整結構,搞好基礎建設,建立和完善市場體制,培育特色產業增長點。
■ 加速發展階段:2010-2030年,鞏固基礎,培育特色,實施經濟產業化、市場化、生態化和專業區域佈局升級。
■ 全面推進現代化階段:2031-2050年,加快邊遠山區、農牧區開發,提高西部人民生產生活水平,全面縮小差距。


總理溫家寶在2010年4月7日主持召開國務院常務會議中,要進一步加大西部重點區域的開發力度,認為今後十年是西部大開發承前啟後的關鍵時期。

陝西省受惠西部大開發,增長的固定資產投資帶來穩定的水泥需求,為西部水泥(2233)提供一個較為樂觀的市場環境。


近年業績摘要

營業額 (人民幣) 上半年全年
2006年 營業額 ----
2007年 營業額 --5.26億元
2008年 營業額 --8.66億元 (增長64.7%)
2009年 營業額5.75億元 15.17億元 (增長75.1%)
2010年 營業額
(10年6月底止)
12.10億元--

盈利 (港元) 上半年全年
2006年 盈利 ----
2007年 盈利 --1.50億元 
2008年 盈利 --2.46億元 (增長63.8%)
2009年 盈利1.40億元3.30億元  (增長34.2%)
2010年 盈利 3.63億元--

每股盈利(港元) 上半年全年
2006年----
2007年--$0.0235
2008年--$0.0384 (增長63.4%)
2009年$0.0400$0.0512 (增長33.3%)
2010年$0.1100--


參考:
 
1. 西部水泥 2233 中期業績

http://www.hkexnews.hk/listedco/listconews/sehk/20100907/LTN20100907010_C.pdf
http://www.hkexnews.hk/listedco/listconews/sehk/20100826/LTN20100826653_C.pdf

2. 西部水泥 2233 上市文件

http://www.hkexnews.hk/listedco/listconews/sehk/20100810/LTN20100810032_C.PDF
http://www.hkexnews.hk/listedco/listconews/sehk/20100823/LTN20100823304_C.PDF
http://big5.jrj.com.cn/gate/big5/hk.jrj.com.cn/2010/08/2304018000475.shtml

3. 建材行業 2011年投資策略報告

http://research.stcn.com/attache/site2/20101130/002564ab08850e5ed1990c.pdf
http://bg.panlv.net/file2/2010/12/03/8ece57ebe437eeea.pdf

4. 2010年水泥淘汰落後產能企業名單

http://www.ccement.com/bzfg/show1.asp?id=314
http://www.shaanxi.gov.cn/0/106/7936.htm

5. 冀東水泥 000401

http://222.73.212.218/reportfile/2010/10/26/%7B4A1DACAD-1870-4AF9-BADA-CF1BBBB5C7F8%7D.pdf

6. 數字水泥:產能直線上升陝西水泥價格應聲而落

http://www.dcement.com/Article/201011/93161.html


本網誌內容版權為本人「藍兵」所有,敬請注意。

筆者相信「從錯誤中學習、從歷史中汲取教訓」這個道理,藉此為自己的投資決定留個記錄。另外,筆者不是推薦或介紹股票給大家,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦!筆者亦不能保證資料是否準確、完整及充分。 敬請留意!


2010年8月20日星期五

20 Aug 10 - 西部水泥(2233) 招股

上市日: 8月23日
上市定價: 1.69元
集資額: 13.91億元


中國西部水泥(2233)為中國陝西省的水泥生產商,以「堯柏」及「堯柏水泥」商標銷售,並主要用於建設高速公路、橋樑、鐵路及道路等基建項目以及住宅樓宇。集團的水泥可分類為高標號水泥及低標號水泥。高標號水泥為一種一般具有42.5兆帕(或425公斤/平方厘米)或以上28日抗壓強度的水泥,主要在政府基建項目中使用。低標號水泥為一種一般具有32.5兆帕(或325公斤/平方厘米)或以下28日抗壓強度的水泥,主要在住宅樓宇中使用。

集團在陝西省擁有8條水泥生產線,總年產能為9.6百萬噸。根據中國水泥協會營運的網站數字水泥網的資料,西部水泥是陝西省第二大水泥生產商(以產能計)。集團的所有生產線均採用新型乾法技術,與非新型乾法技術相比,該技術生產水泥需要較少能源及更為環保。為滿足陝西省水泥產品迅速增長的市場需求,集團正分別在陝西省渭南及漢中地區的蒲城縣及西鄉縣各興建一條新生產線,總年產能達2.2百萬噸。同時亦正在藍田生產設施安裝新水泥磨,預期將增加集團的年產能0.7百萬噸。預期該等額外生產設施於明年二月前落成後,將使集團的年產能增加至12.5百萬噸。集團擬通過收購適合的目標公司或資產進一步提升產能。

招股書披露,西泥集資所得的約 46%將用作擴充產能,餘下約 54%用作償還貸款,其中包括約 3.38億元的工銀國際融資及約 1.69億元的工銀融資。截至 2010年 4月底止,集團總負債約為 25.58億元。


重點

˙今日起招股︰新股西部水泥(02233)今日招股。該股具備西部大開發概念、盈利穩增、估值低於同業,建議投機性認購。

˙擁多項優勢︰西部水泥優勢包括產能擴張、毛利率勝同業及水泥售價較同業為高。風險方面,留意公司不保證派息。

沉寂了一輪的新股市場,近日再起動,本周有2家新股爭相登場。當中,今日開始招股的西部水泥,建議投機認購,原因有4個︰

■ 業務優勢——擁西部大開發概念

西部水泥業務主要在陝西,公司指,西部大開發有多個大型基建項目,如寶雞——漢中——巴中鐵路等即將動工,水泥需求仍高企。
西部水泥若干附屬公司,受惠於西部大開發的優惠稅收政策,可享15%的優惠稅,直至2010年。
另外,長江一帶發生洪澇風災,市場憧憬未來重建對水泥需求大,加上近期樓市回穩,刺激建材水泥股造好,市場氣氛佳,有利西部水泥上市後股價表現。

■ 擴市佔率——國策淘汰落後產能

中央政策要淘汰落後產能,長遠來說,可加快行業整合,利好生產技術較高的企業。
工信部本周日剛公布18個行業淘汰落後產能名單,當中產能技術較落後的水泥企業是重災區,落後產能的水泥企業須在9月底前關閉。西部水泥的水泥生產綫均為新型幹法,均不屬於上述應淘汰的落後產能,可受惠上述政策,在落後產能遭淘汰後,有機會搶佔更大市場份額。

■ 增長強勁——擴充產能帶動盈利

西部水泥往績佳,過去數年盈利均錄得強勁增長。07、08及09年盈利分別增長70%、64%及34%(見圖1);展望今年,保薦人工銀國際及德銀分別預測盈利增長173%及145%。工銀國際指,西部水泥未來盈利增長,主要是擴充產能所帶動。

■ 估值吸引——預測今年PE 4.8至6.7倍

西部水泥招股價介乎1.21至1.69元(見表3),相當於預測今年PE介乎4.8至6.7倍(按工銀國際的盈利預測計算),低於其最類近的同類股亞洲水泥(00743)的9.8倍(見表2)及同業平均的13.2倍,反映估值吸引。內地水泥股中,以亞泥與西部水泥產能規模最接近(見表4),且業務集中在西部。

然而,西部水泥負債較高,且未來不保證派息,令股份防守性大減,故建議願冒較高風險者投機性認購,策略中短綫。至於是否中長綫持有,則宜觀望未來盈利增長穩定性,以及會否息。

西部水泥是次集資額較早前市傳大幅縮減41至57%,至9.96至13.91億元。接近承銷團消息指,西部水泥國際配售已獲3倍超額認購。

﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏


三大優勢 勝於同業

西部水泥有以下優勢︰

一、積極擴張產能
西部水泥表示,集資額的46%將用作擴充產能(見表4)。西部水泥指,現時產能為960萬噸,擴張產能後,預期2011年2月前年產能增至1,250萬噸。

德銀預期,西部水泥將透過收購資產增加產能、增加市佔率及加強定價能力,產能擴張是盈利推動力之一。

06至09年,陜西水泥產量及銷量增長強勁,全部逾雙位數(見圖4),產量年複合增長率23.5%,高於全國的9.5%;銷量年複合增長率21.5%,遠高於全國的9.9%,反映市場需求強勁。

二、毛利率勝同業

西部水泥09年毛利率達42.1%,高於同業的19.5至29.6%。
西部水泥毛利率較高,一來是公司已全部使用新型乾法水泥技術,二來是在產品組合中,價格較高的高標號水泥,佔09年營業額75.38%(見圖5),令毛利率上升。工銀國際指,西部水泥09年水泥每噸毛利126元人民幣,高於在港上市其他公司的每噸33至86元,主要是售價及成本上有優勢。
德銀指西部水泥於煤炭成本上有優勢,預期未來2年毛利率維持41%左右(見圖3)。


三、售價高於同業
西部水泥09年水泥平均每噸售價299元,高於亞泥(00743)的266元及山水水泥(00691)的224.9元。德銀指,主要是該省的水泥需求較大。
﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏﹏


未必派息 防守力弱

西部水泥的風險因素有3個:

一、不保證派息

西部水泥表示,集資額54%用於上市後償還貸款及相關利息。德銀指,西部水泥,計入集資淨額10.89億港元(以中間價計),現金水平升至約12.93億元人民幣,僅高於09年短期貸款的12.89億元人民幣,這反映西部水泥現金水平及財務狀況僅屬一般。按招股書顯示,截至今年4月底,西部水泥流動比率0.36,資本負債比率49%。
西部水泥表示,不保證能派股息,反映公司在財務狀況一般,防守性低。

二、銷售成本漲

西部水泥過去面對成本上漲壓力,銷售成本在08及09年分別漲10.3%及7.5%(見表7),工銀國際預測今年升2.9%。公司主席張繼民預期下半年煤價回落,有助降低成本。

三、水泥恐跌價

陝西暴雨延誤了該地域一些工程進行,拖累水泥需求,令該區水泥售價短期有下調風險。


您可能也喜歡:


related posts plugin for blogger…